
Discrepancia fiscal à l'achat d'un bien : comment l'éviter
Discrepancia fiscal à l'achat d'une maison : quand le SAT compare vos dépenses à vos revenus déclarés, ce qu'il faut justifier et comment documenter l'origine des fonds à temps.
La discrepancia fiscal (écart fiscal) liée à l'achat d'une maison survient lorsque, au cours d'une même année, vous dépensez plus que ce que vous avez déclaré comme revenu et que vous ne pouvez pas prouver d'où provient la différence. L'article 91 de la Ley del ISR (loi sur l'impôt sur le revenu) permet au SAT (l'administration fiscale mexicaine) d'additionner vos dépenses (apport initial, frais d'escrituración, mensualités, dépôts et paiements par carte) et de les comparer à vos revenus déclarés ; si le total est supérieur, il vous demande de justifier l'origine de l'argent et, à défaut, vous impose l'ISR sur la différence comme s'il s'agissait d'un revenu omis, avec actualisation, intérêts de retard et amende. L'achat d'une maison est le moment où cela se voit le plus, car le notaire (notario) déclare l'opération au SAT avec votre RFC. La bonne nouvelle : on l'évite presque toujours en documentant les choses avant de signer. Voici comment cela fonctionne, quelles ressources sont acceptées et quoi faire pas à pas.
Qu'est-ce que la discrepancia fiscal
L'article 91 de la Ley del Impuesto sobre la Renta prévoit qu'une personne physique peut faire l'objet de la procédure de discrepancia fiscal lorsque le montant de ses dépenses au cours d'une année civile est supérieur aux revenus qu'elle a déclarés, ou à ceux qu'elle aurait dû déclarer. Elle s'applique même si vous n'êtes pas inscrit au RFC et même si vous ne déposez pas de déclaration annuelle parce que vous ne percevez qu'un salaire.
La loi considère notamment comme dépenses :
- Les frais de toute nature, y compris ceux de l'escrituración (acte notarié).
- Les acquisitions de biens, comme une maison, un terrain ou une voiture.
- Les dépôts sur comptes bancaires, les placements financiers et les paiements de cartes de crédit.
Les virements entre vos propres comptes ne comptent pas comme des dépenses. L'important est de comprendre la logique : le SAT ne vous accuse de rien parce que vous achetez une maison ; il demande simplement d'où vient l'argent si ce que vous avez dépensé ne correspond pas à ce que vous avez déclaré. Si vous démontrez l'origine des fonds (épargne des années précédentes, crédit, vente, héritage, prêt documenté), la procédure se termine sans impôt supplémentaire.
La charge de la preuve vous incombe
En matière de discrepancia fiscal, ce n'est pas le SAT qui prouve que vous avez eu des revenus cachés : c'est à vous de démontrer que l'argent a une origine légitime ou a déjà supporté l'impôt. C'est pourquoi les justificatifs se rassemblent avant, et non au moment où le courrier arrive.
Pourquoi l'achat d'une maison la déclenche
Un achat immobilier concentre en quelques semaines plusieurs mouvements importants, et presque tous sont enregistrés dans un système que le SAT peut recouper :
| Qui déclare | Ce qui est déclaré | Pourquoi c'est important |
|---|---|---|
| Notaire | La vente, le prix, le mode de paiement et le RFC des parties (déclaration d'information sur l'aliénation et l'acquisition) | Il indique au SAT combien vous avez payé et à quelle date. |
| Banques | Les dépôts en espèces supérieurs à 15,000 pesos par mois (article 55 de la LISR) et les intérêts | Elles repèrent les espèces qui entrent sur vos comptes avant l'achat. |
| Employeur | Vos CFDI de paie (factures électroniques de salaire) | C'est la base de « ce que vous avez déclaré » si vous êtes salarié. |
| Banque ou Infonavit qui vous prête | Le crédit hypothécaire et les intérêts payés | Il justifie la part financée, mais vos mensualités comptent comme dépense. |
Le point faible n'est presque jamais le crédit : l'argent que verse la banque a une origine documentée. Le risque se situe dans l'apport initial, les frais d'escrituración et les mensualités, qui sortent de votre poche. Si cet argent provient d'une épargne accumulée pendant des années, d'un prêt familial verbal ou de revenus que vous n'avez jamais facturés, c'est là qu'apparaît l'écart.
Le mode de paiement pèse aussi. Depuis que la loi anti-blanchiment oblige à indiquer dans l'acte comment le paiement a été effectué, il n'est plus possible de « baisser » le prix sur le papier sans laisser de trace, et les espèces sont plafonnées légalement. Consultez la limite d'espèces pour acheter une maison et les raisons pour lesquelles le notaire avertit l'UIF dans certaines opérations : ce sont les deux faces d'un même contrôle.
Un exemple chiffré
Mariana est salariée, gagne 540,000 pesos par an et ne dépose pas de déclaration annuelle parce qu'elle n'a qu'un seul employeur. En mars, elle achète un appartement de 2,4 millions avec un crédit bancaire. Voici ses dépenses de l'année :
| Poste | Montant (pesos) |
|---|---|
| Apport initial (20 %) | 480,000 |
| Frais d'escrituración et ISAI | 150,000 |
| 9 mensualités du crédit (17,000 chacune) | 153,000 |
| Paiements de carte de crédit et dépenses courantes | 300,000 |
| Total des dépenses | 1,083,000 |
| Revenus déclarés (salaire net d'ISR) | 455,000 |
| Écart à justifier | 628,000 |
Le prêt bancaire de 1,92 million n'entre pas dans le calcul : la banque l'a versé directement au vendeur et il est documenté. En revanche, les 628,000 pesos doivent être expliqués. Si Mariana dispose de relevés de compte montrant 400,000 pesos d'épargne datant d'années antérieures et d'un contrat de prêt de ses parents de 250,000 pesos, déclaré en temps voulu, l'écart est couvert. Si elle n'a aucun de ces deux documents, le SAT peut traiter les 628,000 pesos comme un revenu omis et appliquer l'ISR selon le barème annuel, qui atteint 35 % dans les tranches élevées, plus l'actualisation, les intérêts de retard et une amende de 55 % à 75 % de l'impôt omis (article 76 du Código Fiscal de la Federación).
Pour estimer ce que vous coûteront les frais de clôture, qui sont aussi des dépenses, utilisez la calculatrice des frais d'escrituración. Et si vous comparez encore les options, filtrez par prix les maisons à vendre pour que l'achat reste dans ce que vous pouvez documenter.
Quelles ressources justifier et comment
La question du SAT est toujours la même : d'où vient l'argent, et a-t-il déjà supporté l'impôt ou est-il exonéré ? Voici les justificatifs qui fonctionnent pour chaque origine :
| Origine de l'argent | Comment le documenter | Point de vigilance |
|---|---|---|
| Épargne des années précédentes | Relevés de compte, placements et Afore volontaire montrant le solde avant l'année de l'achat | Le solde doit provenir de revenus déjà déclarés ces années-là. |
| Crédit hypothécaire ou Infonavit | Contrat de crédit et escritura | Il couvre la part financée, pas les mensualités. |
| Prêt d'un proche | Contrat écrit, virement bancaire depuis le compte du prêteur et échéancier de remboursement | S'il dépasse 600,000 pesos, il doit figurer dans votre déclaration annuelle. |
| Donation des parents, enfants ou conjoint | Contrat de donation (devant notaire si le montant est important) et virement | Elle est exonérée en ligne directe, mais doit être déclarée dans l'annuelle si les revenus exonérés dépassent 500,000 pesos. |
| Vente d'un autre bien | Escritura de vente et calcul de l'ISR ou de l'exonération | L'exonération de la résidence principale doit aussi être déclarée si elle dépasse 500,000 pesos. |
| Héritage ou legs | Adjudication notariée ou jugement | Exonéré, mais à déclarer dans la déclaration annuelle. |
| Argent provenant de l'étranger | Justificatifs du virement et des revenus qui l'ont généré | Si vous êtes résident au Mexique, ces revenus devaient aussi être déclarés ici. |
Prêts et donations : l'erreur la plus fréquente
L'article 90 de la LISR oblige à déclarer dans la déclaration de l'exercice les prêts, donations et prix qui, individuellement ou cumulés, dépassent 600,000 pesos. Et l'article 93 demande de déclarer les revenus exonérés provenant de donations, d'héritages et de la vente d'une résidence principale lorsqu'ils dépassent ensemble 500,000 pesos. De nombreux acheteurs salariés ne déposent pas d'annuelle et pensent que cela suffit ; s'ils ont reçu une aide familiale pour l'apport initial, ils doivent déposer la déclaration cette année-là, uniquement pour la déclarer. Un prêt « sur parole », sans contrat ni virement, est très difficile à défendre devant le SAT.
Si votre cas est une aide de vos parents, comparez les deux options dans donner une maison à un enfant : ISR et exonérations, et consultez ce que vous devez déclarer en matière immobilière dans votre déclaration annuelle.
Comment l'éviter avant de signer
Le moyen le moins coûteux de résoudre une discrepancia fiscal est qu'elle n'existe jamais. Cette liste se réalise dans les semaines qui précèdent l'escritura :
- Faites votre propre calcul. Additionnez apport initial, frais de clôture, mensualités de l'année et vos dépenses habituelles, puis soustrayez vos revenus déclarés. Si le résultat est positif, vous savez combien vous devez documenter.
- Faites tout passer par la banque. Payez l'acompte de réservation, l'apport initial et les frais par virement depuis un compte à votre nom. Si vous avez des espèces, déposez-les à l'avance sur votre compte et conservez la preuve de leur origine.
- Formalisez l'aide familiale. Contrat de prêt ou de donation avec date, montant et virement du compte du proche vers le vôtre, jamais en billets.
- Une escritura au prix réel. Déclarer un prix inférieur pour payer moins d'ISAI vous laisse avec de l'argent que vous ne pouvez pas justifier et, au passage, pénalise le vendeur ainsi que votre future revente.
- Déposez la déclaration annuelle de l'année de l'achat si vous avez reçu des prêts ou des donations au-delà des montants des articles 90 et 93, même si vous n'y êtes normalement pas obligé.
- Conservez le dossier au moins cinq ans. C'est le délai général dont dispose le SAT pour vous contrôler (article 67 du Código Fiscal de la Federación).
Conseil pratique
Constituez un dossier numérique avec un PDF par origine des fonds : relevés de compte, contrats, escritura de l'ancien bien et accusé de réception de votre déclaration. Si une demande d'information arrive un jour, vous aurez la réponse prête en une journée et non en trois semaines.
Avoir votre RFC et votre constancia de situación fiscal à jour aide aussi : le notaire les exige et vos informations auprès du SAT concordent ainsi avec l'escritura. Si vous financez votre achat, suivez le processus de crédit hypothécaire pas à pas, car le crédit est la source de fonds la mieux documentée qui soit.
Si vous avez déjà reçu le courrier du SAT
La procédure de l'article 91 comporte des étapes définies. Le SAT vous notifie un oficio (courrier officiel) indiquant le montant des dépenses détectées, les informations utilisées et la discrepancia qui en résulte. À partir de là :
- Vous disposez de 20 jours pour indiquer par écrit l'origine ou la source des fonds et fournir les preuves qui l'établissent.
- L'administration peut vous demander des informations complémentaires, que vous devez remettre dans le délai fixé par la demande.
- Si les preuves ne suffisent pas, le SAT détermine la différence comme un revenu relevant du chapitre « autres revenus » (demás ingresos), calcule l'ISR selon le barème annuel et émet la liquidation avec actualisation, intérêts de retard et amende.
Ne laissez pas passer le délai
Si vous ne répondez pas dans les 20 jours, vous perdez la possibilité la plus simple d'éclaircir l'origine de l'argent. Contactez un comptable ou un avocat fiscaliste dès réception du courrier et répondez avec des documents, pas avec des explications générales.
Avant une liquidation, vous pouvez encore demander un accord conclusif (acuerdo conclusivo) auprès de la Procuraduría de la Defensa del Contribuyente (Prodecon), l'organisme qui défend les contribuables ; et si une liquidation a déjà été émise, il existe le recours de revocación et le juicio de nulidad. Avec une bonne documentation, la plupart des discrepancias liées à l'achat d'une maison se règlent à l'étape de l'éclaircissement.
Questions fréquentes
Le SAT contrôle-t-il tous ceux qui achètent une maison ?
Non. Le notaire déclare la vente, mais la procédure de discrepancia fiscal est engagée lorsque le SAT détecte que vos dépenses de l'année dépassent vos revenus déclarés. Si vos revenus, votre épargne ou votre crédit expliquent l'achat, il n'y a rien à éclaircir.
Le crédit hypothécaire compte-t-il comme revenu pour la discrepancia ?
Le prêt de la banque ou de l'Infonavit justifie la part du prix qu'il finance, car il est documenté. Ce qui compte en revanche comme dépenses, ce sont les mensualités que vous payez de votre poche, l'apport initial et les frais d'escrituración.
Mes parents peuvent-ils me prêter ou m'offrir l'apport initial ?
Oui. La donation entre parents et enfants est exonérée d'ISR et un prêt familial est valable, mais les deux doivent être documentés par un contrat et un virement, et déclarés dans votre annuelle s'ils dépassent 500,000 pesos de revenus exonérés ou 600,000 pesos de prêts et donations.
Je suis salarié et je ne dépose pas de déclaration annuelle : cela peut-il s'appliquer à moi ?
Oui. L'article 91 de la LISR s'applique même si vous n'êtes pas tenu de déclarer ou si vous n'êtes pas inscrit au RFC. Si vous avez reçu une aide ou des prêts pour acheter, il est conseillé de déposer la déclaration de cette année-là pour les déclarer.
De combien de temps le SAT dispose-t-il pour contrôler l'achat ?
Le délai général est de cinq ans, selon l'article 67 du Código Fiscal de la Federación. Conservez contrats, relevés de compte et escritura pendant au moins ce laps de temps.
Annonces
Biens récents
 À vendre
3 990 000 $MX
Appartement
Appartements boutique à Tamarindos
Brisas de Zicatela, Puerto Escondido, Oaxaca
 À vendre
3 600 000 $MX
Terrain
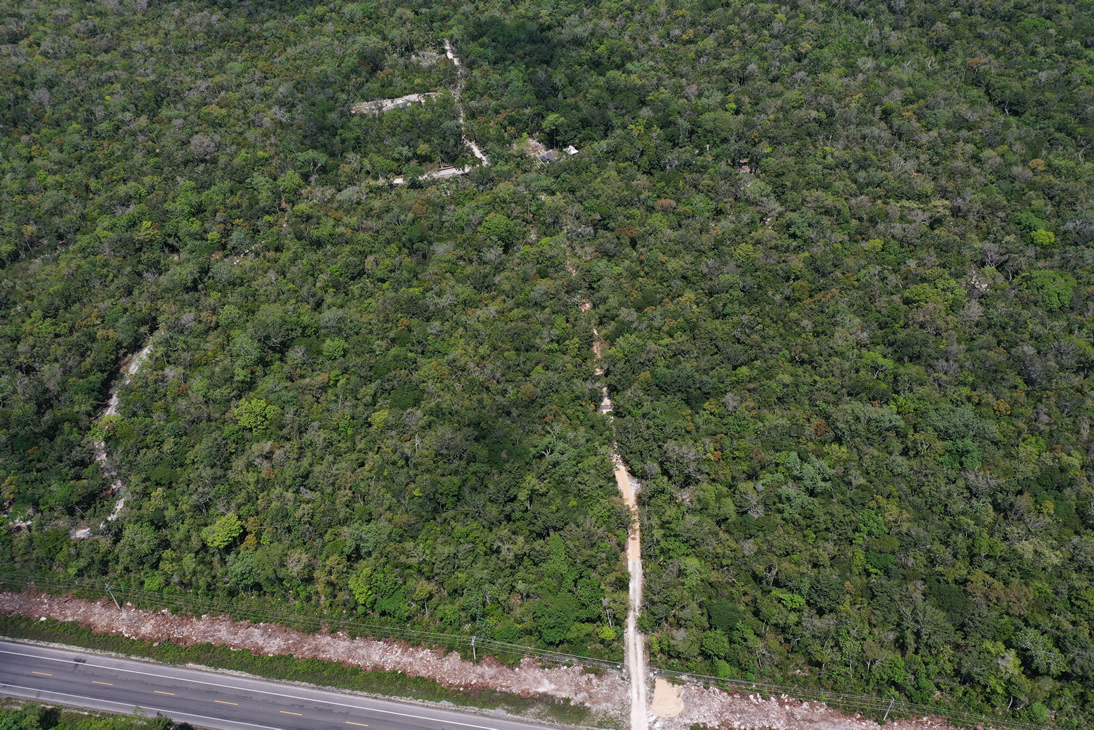
Parcelle 909 : 5,700 m² sur l'axe de la route 307, Quintana Roo
Felipe Carrillo Puerto, Quintana Roo
 À louer
19 000 $MX/mois
Appartement
Appartement Meublé / Boca Towers / 2 Chambres
Boca del Río, Veracruz
À lire aussi
Articles similaires

RFC et Constancia de Situación Fiscal pour acheter un bien
Pourquoi le notaire exige votre RFC et votre Constancia de Situación Fiscal lors de la signature de l'acte, comment l'obtenir auprès du SAT, ce qu'est l'homoclave et le régime fiscal.
María Elena Rodríguez
Plafond d'espèces pour acheter une maison au Mexique (2026)
Plafond d'espèces pour acheter une maison en 2026 : 8 025 UMA, soit environ 941 400 pesos. Ce qui compte comme espèces, ce que vous risquez et comment payer sans problème.
Équipe Inmobiliaria32
Crise de l'eau à Monterrey : ce que cela change pour acheter
Crise de l'eau à Monterrey : ce qui s'est passé en 2022, l'état actuel des barrages, les ouvrages réalisés et ce qu'il faut vérifier dans une maison avant d'acheter dans la zone métropolitaine.
Équipe Inmobiliaria32

Meilleurs quartiers de Zihuatanejo pour acheter une maison (2026)
Guide des meilleures zones pour acheter une maison à Zihuatanejo : Centro, La Madera, La Ropa et Playa Larga.
Carlos Mendoza
Acheter une maison
Continuez à apprendre avant de décider
361 guides sur le thème acheter une maison, et des milliers de biens publiés dans tout le Mexique.