
Discrepancia fiscal por comprar casa: cómo evitarla
Discrepancia fiscal por comprar casa: cuándo el SAT compara lo que gastas con lo que declaras, qué debes justificar y cómo documentar el dinero a tiempo.
La discrepancia fiscal por comprar una casa ocurre cuando, en un mismo año, gastas más de lo que declaraste como ingreso y no puedes demostrar de dónde salió la diferencia. El artículo 91 de la Ley del ISR permite al SAT sumar tus erogaciones (enganche, gastos de escrituración, mensualidades, depósitos y pagos con tarjeta) y compararlas contra tus ingresos declarados; si la suma es mayor, te pide justificar el origen del dinero y, si no lo logras, cobra ISR sobre la diferencia como si fuera un ingreso omitido, con actualización, recargos y multa. Comprar casa es el momento más visible para que eso pase, porque el notario reporta la operación al SAT con tu RFC. La buena noticia: casi siempre se evita documentando antes de firmar. Aquí te explicamos cómo funciona, qué recursos sí cuentan y qué hacer paso a paso.
Qué es la discrepancia fiscal
El artículo 91 de la Ley del Impuesto sobre la Renta establece que una persona física puede ser objeto del procedimiento de discrepancia fiscal cuando el monto de sus erogaciones en un año de calendario es superior a los ingresos que declaró, o a los que le hubiera correspondido declarar. Aplica aunque no estés inscrito en el RFC y aunque no presentes declaración anual porque solo tienes sueldo.
La ley considera erogaciones, entre otras:
- Gastos de cualquier tipo, incluidos los de escrituración.
- Adquisiciones de bienes, como una casa, un terreno o un auto.
- Depósitos en cuentas bancarias, inversiones financieras y pagos a tarjetas de crédito.
No cuentan como erogación los traspasos entre tus propias cuentas. Lo importante es entender la lógica: el SAT no te acusa de nada por comprar una casa; simplemente pregunta de dónde salió el dinero si lo que gastaste no cuadra con lo que reportaste. Si demuestras el origen (ahorro de años anteriores, un crédito, una venta, una herencia, un préstamo documentado), el procedimiento termina sin impuesto adicional.
La carga de la prueba es tuya
En la discrepancia fiscal no es el SAT quien demuestra que tuviste ingresos ocultos: eres tú quien debe probar que el dinero tiene un origen legítimo o ya pagó impuestos. Por eso los papeles se juntan antes, no cuando llega el oficio.
Por qué comprar casa la dispara
Una compra de vivienda reúne en pocas semanas varios movimientos grandes, y casi todos quedan registrados en algún sistema que el SAT puede cruzar:
| Quién informa | Qué reporta | Por qué importa |
|---|---|---|
| Notario | La compraventa, el precio, la forma de pago y el RFC de las partes (declaración informativa de enajenación y adquisición) | Le dice al SAT cuánto pagaste y en qué fecha. |
| Bancos | Depósitos en efectivo que superan 15,000 pesos al mes (artículo 55 de la LISR) e intereses | Detecta dinero en efectivo que entra a tus cuentas antes de la compra. |
| Patrón | Tus CFDI de nómina | Es la base de "lo que declaraste" si solo eres asalariado. |
| Banco o Infonavit que te presta | El crédito hipotecario y los intereses pagados | Justifica la parte financiada, pero tus mensualidades cuentan como gasto. |
El punto débil casi nunca es el crédito: el dinero que pone el banco está documentado de origen. El riesgo está en el enganche, los gastos de escrituración y las mensualidades, que salen de tu bolsa. Si ese dinero viene de ahorro acumulado durante años, de un préstamo familiar de palabra o de ingresos que nunca facturaste, es ahí donde aparece la diferencia.
También pesa la forma de pago. Desde que la ley antilavado obliga a dejar en la escritura cómo se pagó, ya no hay forma de "bajar" el precio en papel sin dejar rastro, y el efectivo tiene un tope legal. Revisa el límite de efectivo para comprar casa y por qué el notario avisa a la UIF en ciertas operaciones: son dos caras del mismo control.
Un ejemplo con números
Mariana es asalariada, gana 540,000 pesos al año y no presenta declaración anual porque solo tiene un patrón. En marzo compra un departamento de 2.4 millones con crédito bancario. Así se ven sus erogaciones de ese año:
| Concepto | Monto (pesos) |
|---|---|
| Enganche (20 %) | 480,000 |
| Gastos de escrituración e ISAI | 150,000 |
| 9 mensualidades del crédito (17,000 c/u) | 153,000 |
| Pagos a tarjeta de crédito y gastos de vida | 300,000 |
| Total de erogaciones | 1,083,000 |
| Ingresos declarados (nómina neta de ISR) | 455,000 |
| Diferencia a justificar | 628,000 |
El préstamo bancario de 1.92 millones no entra en la cuenta: lo pagó el banco directamente al vendedor y está documentado. Pero los 628,000 pesos sí necesitan explicación. Si Mariana tiene estados de cuenta que muestran 400,000 pesos ahorrados desde años anteriores y un contrato de préstamo de sus padres por 250,000 pesos, informado en tiempo, la diferencia queda cubierta. Si no tiene ninguno de los dos papeles, el SAT puede tratar los 628,000 pesos como ingreso omitido y cobrar ISR con la tarifa anual, que llega al 35 % en los tramos altos, más actualización, recargos y una multa de entre 55 % y 75 % del impuesto omitido (artículo 76 del Código Fiscal de la Federación).
Para estimar cuánto se te irá en gastos de cierre, que también son erogaciones, usa la calculadora de gastos de escrituración. Y si todavía estás comparando opciones, filtra por precio las casas en venta para que la compra quede dentro de lo que puedes documentar.
Qué recursos puedes justificar y cómo
La pregunta del SAT siempre es la misma: ¿de dónde salió el dinero y ya pagó impuestos o está exento? Esta es la documentación que funciona para cada origen:
| Origen del dinero | Cómo se documenta | Punto de cuidado |
|---|---|---|
| Ahorro de años anteriores | Estados de cuenta, inversiones y Afore voluntaria que muestren el saldo antes del año de la compra | El saldo debe venir de ingresos ya declarados en esos años. |
| Crédito hipotecario o Infonavit | Contrato de crédito y escritura | Cubre lo financiado, no las mensualidades. |
| Préstamo de un familiar | Contrato por escrito, transferencia bancaria desde la cuenta del prestamista y calendario de pagos | Si supera 600,000 pesos, va informado en tu declaración anual. |
| Donación de padres, hijos o cónyuge | Contrato de donación (ante notario si es grande) y transferencia | Está exenta en línea recta, pero se informa en la anual si los exentos superan 500,000 pesos. |
| Venta de otra casa | Escritura de venta y cálculo del ISR o de la exención | La exención de casa habitación también se informa si rebasa 500,000 pesos. |
| Herencia o legado | Adjudicación notarial o sentencia | Exenta, pero se informa en la declaración anual. |
| Dinero traído del extranjero | Comprobantes de la transferencia y de los ingresos que la originaron | Si eres residente en México, esos ingresos también debían declararse aquí. |
Préstamos y donativos: el error más común
El artículo 90 de la LISR obliga a informar en la declaración del ejercicio los préstamos, donativos y premios que, en lo individual o en conjunto, superen 600,000 pesos. Y el artículo 93 pide informar los ingresos exentos por donativos, herencias y venta de casa habitación cuando en conjunto rebasan 500,000 pesos. Muchos compradores asalariados no presentan anual y creen que con eso basta; si recibieron ayuda familiar para el enganche, deben presentar la declaración ese año solo para informarla. Un préstamo "de palabra", sin contrato ni transferencia, es muy difícil de sostener ante el SAT.
Si tu caso es una ayuda de tus padres, compara las dos rutas en donar una casa a un hijo: ISR y exenciones, y revisa qué debes reportar de bienes raíces en tu declaración anual.
Cómo evitarla antes de firmar
La forma más barata de resolver una discrepancia fiscal es que nunca exista. Esta lista se hace en las semanas previas a la escritura:
- Haz tu propia cuenta. Suma enganche, gastos de cierre, mensualidades del año y tu gasto normal, y réstale tus ingresos declarados. Si sale positivo, ya sabes cuánto tienes que documentar.
- Mueve todo por el banco. Paga apartado, enganche y gastos por transferencia desde una cuenta a tu nombre. Si tienes efectivo, deposítalo con anticipación en tu cuenta y conserva el origen.
- Formaliza la ayuda familiar. Contrato de préstamo o donación con fecha, monto y transferencia desde la cuenta del familiar a la tuya, nunca en billetes.
- Escritura con el precio real. Declarar un precio menor para pagar menos ISAI te deja con dinero que no puedes justificar y, de paso, perjudica al vendedor y a tu futura venta.
- Presenta la declaración anual del año de la compra si recibiste préstamos o donativos por encima de los montos de los artículos 90 y 93, aunque normalmente no estés obligado.
- Guarda el expediente al menos cinco años. Es el plazo general que tiene el SAT para revisarte (artículo 67 del Código Fiscal de la Federación).
Tip práctico
Arma una carpeta digital con un PDF por origen de recursos: estados de cuenta, contratos, escritura de la casa anterior y acuse de tu declaración. Si algún día llega un requerimiento, tendrás la respuesta lista en un día y no en tres semanas.
Tener tu RFC y tu constancia de situación fiscal al día también ayuda: el notario los pide y así tu información en el SAT coincide con la escritura. Si vas a financiar, sigue el proceso de crédito hipotecario paso a paso, porque el crédito es la fuente de recursos mejor documentada que existe.
Si ya te llegó el oficio del SAT
El procedimiento del artículo 91 tiene pasos definidos. El SAT te notifica un oficio con el monto de las erogaciones detectadas, la información que usó y la discrepancia que resulta. A partir de ahí:
- Tienes 20 días para informar por escrito el origen o fuente de procedencia de los recursos y ofrecer las pruebas que lo acrediten.
- La autoridad puede pedirte información adicional, que debes entregar en el plazo que señale el requerimiento.
- Si las pruebas no alcanzan, el SAT determina la diferencia como ingreso del capítulo de "demás ingresos", calcula el ISR con la tarifa anual y emite la liquidación con actualización, recargos y multa.
No dejes correr el plazo
Si no respondes en los 20 días, pierdes la oportunidad más sencilla de aclarar el origen del dinero. Busca a un contador o abogado fiscalista en cuanto recibas el oficio y responde con documentos, no con explicaciones generales.
Antes de una liquidación todavía puedes solicitar un acuerdo conclusivo ante la Procuraduría de la Defensa del Contribuyente (Prodecon), el organismo que defiende a los contribuyentes, y si ya hay liquidación existen el recurso de revocación y el juicio de nulidad. Con buena documentación, la mayoría de las discrepancias por compra de casa se cierran en la etapa de aclaración.
Preguntas frecuentes
¿El SAT revisa a todos los que compran una casa?
No. El notario informa la compraventa, pero el procedimiento de discrepancia fiscal se inicia cuando el SAT detecta que tus erogaciones del año superan tus ingresos declarados. Si tus ingresos, ahorro o crédito explican la compra, no hay nada que aclarar.
¿El crédito hipotecario cuenta como ingreso para la discrepancia?
El préstamo del banco o de Infonavit justifica la parte del precio que financia, porque está documentado. Lo que sí cuenta como erogación son las mensualidades que pagas de tu bolsa, el enganche y los gastos de escrituración.
¿Mis padres me pueden prestar o regalar el enganche?
Sí. La donación entre padres e hijos está exenta de ISR y un préstamo familiar es válido, pero ambos deben documentarse con contrato y transferencia, y declararse en tu anual si superan 500,000 pesos en exentos o 600,000 pesos en préstamos y donativos.
Soy asalariado y no presento declaración anual, ¿me puede aplicar?
Sí. El artículo 91 de la LISR aplica aunque no estés obligado a declarar o no estés inscrito en el RFC. Si recibiste ayuda o préstamos para comprar, conviene presentar la declaración de ese año para informarlos.
¿Cuánto tiempo tiene el SAT para revisar la compra?
El plazo general es de cinco años, según el artículo 67 del Código Fiscal de la Federación. Guarda contratos, estados de cuenta y la escritura al menos ese tiempo.
Inventario
Propiedades recientes
 Venta
$3,990,000
Departamento
Departamentos Boutique en Tamarindos
Brisas de Zicatela, Puerto Escondido, Oaxaca
 Venta
$3,600,000
Terreno
Parcela 909: 5,700 m² en corredor carretera 307, Quintana Roo
Felipe Carrillo Puerto, Quintana Roo
 Renta
$19,000/mes
Departamento
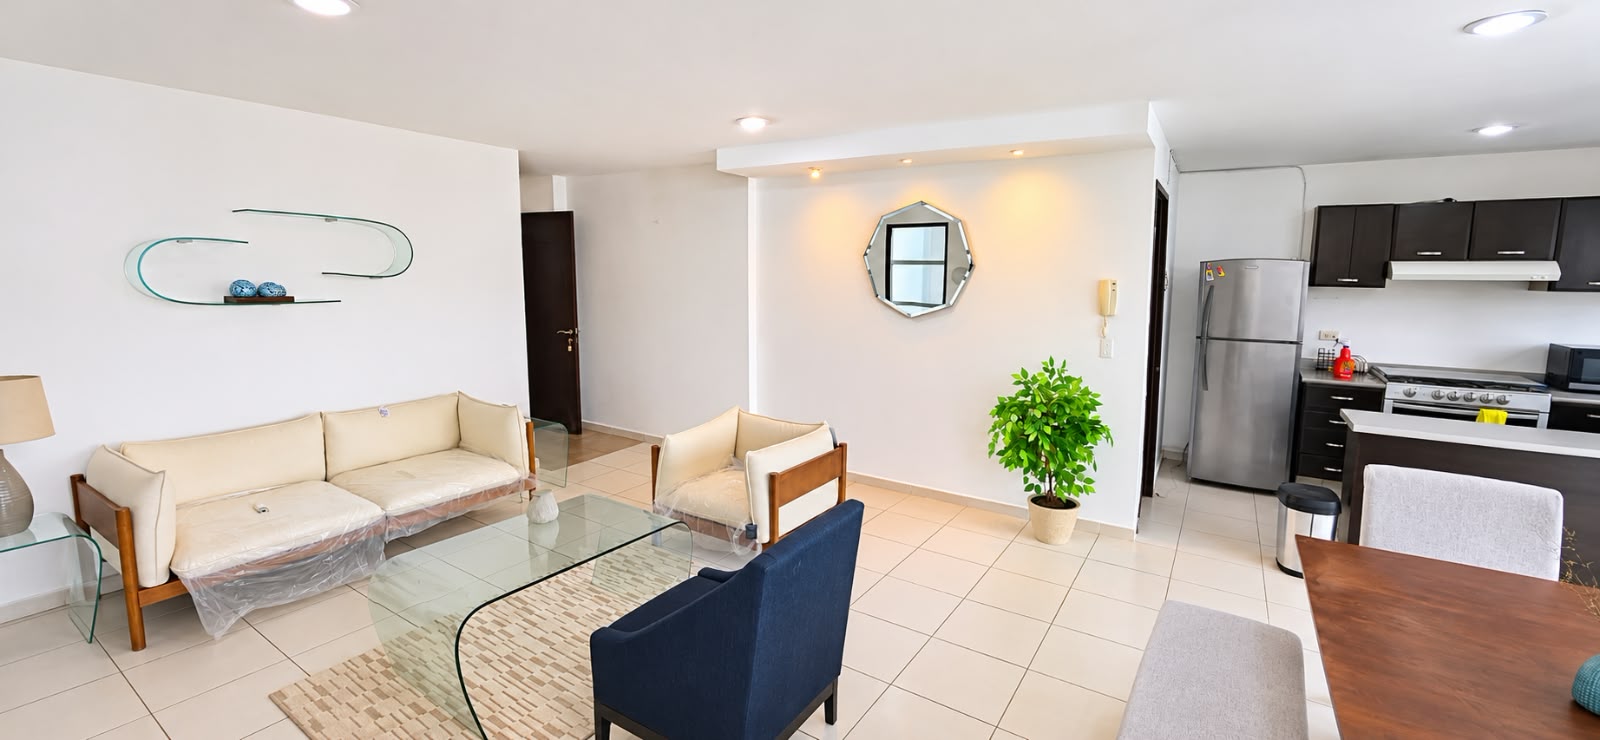
Departarmento Amueblado/Boca Towers / 2 Recamaras
Boca del Río, Veracruz
Sigue leyendo
Artículos relacionados

RFC y Constancia de Situación Fiscal al Comprar Casa
Por qué el notario pide tu RFC y tu Constancia de Situación Fiscal al escriturar, cómo obtenerla en el SAT, qué es la homoclave y el régimen fiscal.
María Elena Rodríguez
Límite de efectivo para comprar casa en México (2026)
Límite de efectivo para comprar casa en 2026: 8,025 UMA, unos 941,400 pesos. Qué cuenta como efectivo, qué pasa si lo rebasas y cómo pagar sin problemas.
Equipo Inmobiliaria32
La crisis del agua en Monterrey: qué significa para comprar ahí
Crisis del agua en Monterrey: qué pasó en 2022, cómo están hoy las presas, qué obras se hicieron y qué revisar en una casa antes de comprar en la zona metropolitana.
Equipo Inmobiliaria32

Mejores Colonias de Zihuatanejo para Comprar Casa (2026)
Guía de las mejores zonas para comprar casa en Zihuatanejo: Centro, La Madera, La Ropa y Playa Larga.
Carlos Mendoza
Comprar casa
Sigue aprendiendo antes de decidir
361 guías sobre comprar casa, y miles de propiedades publicadas en todo México.