
Límite de efectivo para comprar casa en México (2026)
Límite de efectivo para comprar casa en 2026: 8,025 UMA, unos 941,400 pesos. Qué cuenta como efectivo, qué pasa si lo rebasas y cómo pagar sin problemas.
El límite de efectivo para comprar una casa en México es de 8,025 veces la UMA: en 2026 equivale a 941,412.75 pesos. Lo fija el artículo 32 de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI, la "ley antilavado"), que prohíbe pagar en billetes y monedas, en pesos o en dólares, la compra de un inmueble por esa cantidad o más. Si la casa cuesta menos, puedes pagarla en efectivo; si cuesta más, la parte en efectivo tiene que quedarse por debajo del tope y el resto debe pasar por el sistema financiero (transferencia, cheque o crédito). El notario está obligado a dejar asentada la forma de pago en la escritura, así que no es un detalle que se pueda "arreglar" después. Aquí te explicamos cómo se calcula el tope, qué cuenta como efectivo, qué pasa si lo rebasas y cómo organizar el pago para escriturar sin contratiempos.
Qué dice la ley sobre pagar una casa en efectivo
La LFPIORPI entró en vigor en 2013 para cerrar la puerta al dinero de origen ilícito en las compras grandes. Su artículo 32 enumera los actos en los que está prohibido cumplir obligaciones, liquidar o pagar, y también aceptar el pago, en monedas y billetes nacionales o extranjeros, o en metales preciosos. El primero de la lista es justamente el que nos interesa: la constitución o transmisión de derechos reales sobre inmuebles por un valor igual o superior a 8,025 veces la Unidad de Medida y Actualización (LFPIORPI, artículo 32, fracción I).
Tres ideas que conviene tener claras desde el principio:
- La prohibición es para ambos lados. No solo el comprador no puede pagar así: el vendedor tampoco puede aceptar ese pago. Los dos quedan expuestos a sanción.
- "Transmisión de derechos reales" es más amplio que "compraventa". Incluye la compra de casa, departamento, terreno o local, la cesión de derechos sobre un inmueble y la constitución de derechos como el usufructo.
- No es una regla del SAT ni del banco, es una ley federal. Aplica a particulares, inmobiliarias y desarrolladoras por igual, en cualquier estado del país.
El artículo 33 de la misma ley cierra el círculo: el notario o corredor que formaliza la operación debe identificar la forma en que se paga y dejarla en la escritura. Por eso las escrituras recientes describen cada pago (transferencia, cheque, crédito hipotecario) en lugar de decir solo "el vendedor declara haber recibido el precio". Si quieres entender mejor ese papel, revisa qué hace el notario y cómo elegirlo.
Cuánto es el límite de efectivo en 2026
El tope no está en pesos fijos: se mide en UMA, el valor de referencia que publica el INEGI cada año y que se usa para multas, umbrales y obligaciones legales. El valor diario de la UMA de 2026 es de 117.31 pesos (INEGI, Unidad de Medida y Actualización), así que la cuenta queda así:
8,025 × 117.31 = 941,412.75 pesos.
| Periodo de vigencia | UMA diaria | Límite de efectivo (8,025 UMA) |
|---|---|---|
| 1 feb 2024 – 31 ene 2025 | $108.57 | $871,274.25 |
| 1 feb 2025 – 31 ene 2026 | $113.14 | $907,948.50 |
| 1 feb 2026 – 31 ene 2027 | $117.31 | $941,412.75 |
Ojo con enero
La UMA nueva entra en vigor el 1 de febrero de cada año, no el 1 de enero. Si firmas en enero, todavía aplica el valor del año anterior, que es más bajo. Calcula el tope con la UMA vigente el día de la firma, no con la del año calendario.
En la práctica, el tope se compara contra el valor de la operación y la suma de todo lo que se paga en efectivo por ella, no contra cada billete o cada entrega por separado. Partir el pago en varias entregas de 300,000 pesos no cambia nada: si en conjunto el efectivo llega al límite, la operación cae en la prohibición. Y dividir artificialmente una compra para que "cada parte" quede por debajo es precisamente lo que la UIF busca detectar.
Para dimensionar el resto de lo que pagarás al firmar (impuesto de adquisición, derechos de registro y honorarios), usa la calculadora de gastos de escrituración; esos gastos también conviene pagarlos por transferencia.
Qué cuenta como efectivo y qué no
La ley habla de "monedas y billetes, en moneda nacional o divisas, y metales preciosos". Esto es lo que entra y lo que no:
| Forma de pago | ¿Cuenta para el límite? | Comentario |
|---|---|---|
| Billetes y monedas en pesos | Sí | Es el caso típico. |
| Dólares, euros u otra divisa en billetes | Sí | Se convierten a pesos para comparar con el tope. |
| Centenarios, oro o plata | Sí | La ley los equipara al efectivo. |
| Depósito en efectivo a la cuenta del vendedor | Sí | El dinero entra al banco, pero el pago se hizo en billetes. |
| Transferencia SPEI desde tu cuenta | No | La forma recomendada: deja rastro de origen y destino. |
| Cheque de caja o cheque nominativo | No | A nombre del vendedor; muchos notarios lo prefieren. |
| Crédito hipotecario (banco, Infonavit, Fovissste) | No | El acreedor paga directamente al vendedor. |
El punto más malentendido es el depósito en ventanilla. Mucha gente cree que, si deposita los billetes en la cuenta del vendedor, el pago "ya fue bancario". No es así: el acto de pagar se hizo con efectivo, y el comprobante de depósito lo demuestra. Además, los bancos informan al SAT los depósitos en efectivo que superan 15,000 pesos al mes en las cuentas de una persona (Ley del ISR, artículo 55, fracción IV), así que un depósito grande genera preguntas para el vendedor aunque la casa se haya pagado legalmente.
Si el dinero viene del extranjero, lo correcto es transferirlo a una cuenta mexicana a tu nombre y de ahí pagar; te lo explicamos en cómo mandar dinero de Estados Unidos para comprar casa y en qué cuenta bancaria necesitas para comprar propiedad en México.
Qué pasa si rebasas el límite
Pagar en efectivo por encima del tope no es solo "una falta administrativa". Las consecuencias llegan por tres frentes:
1. El notario no puede escriturar así
El notario está obligado a identificar la forma de pago. Si le dices que pagaste 1.5 millones en billetes, no puede formalizar la compraventa en esos términos. Y declarar en la escritura una forma de pago falsa ("por transferencia" cuando fue en efectivo) es dar información falsa a un fedatario, lo que empeora el problema en lugar de resolverlo.
2. Multas para comprador y vendedor
El capítulo de sanciones de la LFPIORPI castiga las operaciones hechas en contravención del artículo 32 con una multa de entre el 10 % y el 100 % del valor del acto (LFPIORPI, artículos 53 y 55). En una casa de 2 millones, eso va de 200,000 pesos al precio completo de la casa. Y la sanción alcanza tanto a quien paga como a quien acepta.
3. Problemas fiscales y de origen de recursos
Aunque el dinero sea limpio, una compra grande pagada en efectivo deja al comprador sin la prueba más sencilla de dónde salieron los recursos: un estado de cuenta. Si tus gastos del año superan tus ingresos declarados, el SAT puede presumir ingresos omitidos (la llamada discrepancia fiscal). Y si el dinero se usa para "esconder" parte del precio, ambas partes se meten en un problema más serio que una multa.
El truco de la escritura "por debajo"
Hay quien propone escriturar por un precio menor y pagar la diferencia en billetes "por fuera". Así se rebasa el límite de efectivo en los hechos, se subdeclaran impuestos y el comprador hereda una ganancia fiscal más alta cuando venda, porque su costo de adquisición quedó artificialmente bajo. Te lo explicamos en contrato privado vs. escritura pública: lo que no está en la escritura, legalmente no existe.
Cómo pagar una casa sin pasarte del tope
Si tienes ahorros en efectivo y quieres comprar una casa de más de 941,000 pesos, la solución es bancarizar el dinero antes de la operación, con tiempo y con papeles. Este es el orden que recomendamos:
- Deposita tu efectivo en tu propia cuenta con meses de anticipación. Hazlo en tu cuenta, no en la del vendedor, y guarda los comprobantes. Ten a mano la documentación que explique el origen: venta de un auto o terreno, finiquito, herencia, ingresos de un negocio.
- Revisa que tus ingresos declarados respalden el monto. Si el dinero viene de un negocio, que esté facturado y declarado. Si es una donación familiar, conviene formalizarla e informarla en tu declaración anual cuando supere los montos que exige la ley.
- Paga el apartado y el enganche por transferencia a la cuenta del vendedor o de la inmobiliaria, con el concepto claro ("enganche casa calle X"). El comprobante SPEI es tu recibo.
- Liquida el saldo el día de la firma con transferencia o cheque de caja a nombre del vendedor, según lo que pida el notario. Si hay crédito hipotecario, el banco paga su parte directamente.
- Pide que la escritura describa cada pago: fecha, monto, forma y cuenta. Es tu prueba de que la compra cumplió con la ley y, más adelante, de tu costo de adquisición cuando vendas.
Sí puedes usar algo de efectivo
Si la casa vale más que el tope, puedes pagar una parte en billetes siempre que la suma en efectivo se quede por debajo de 941,412.75 pesos y el resto vaya por transferencia, cheque o crédito. Aun así, cuanto más bancarizado sea el pago, más fácil será escriturar y, después, vender.
¿Te conviene comprar de contado o con crédito, aunque tengas el dinero? Lo comparamos con números en comprar con crédito vs. pagar de contado. Y para no llevarte sorpresas el día de la firma, revisa los gastos notariales al comprar casa en 2026. Cuando tengas listo el presupuesto, busca entre las casas en venta en todo México.
Si eres el vendedor: qué te conviene aceptar
El vendedor también responde si acepta efectivo por encima del límite, y además carga con los depósitos que el banco reportará al SAT. Antes de cerrar trato:
- Pon en la oferta cómo aceptas el pago: "transferencia, cheque de caja o crédito hipotecario". Filtra desde el inicio a compradores que quieren pagar con billetes.
- Recibe el apartado por transferencia y con un recibo que diga a qué inmueble corresponde.
- Escritura por el precio real. Si tu venta está exenta de ISR por ser casa habitación, subdeclarar no te ahorra nada y sí te expone; lo explicamos en la exención de ISR por venta de casa habitación.
- Desconfía de la prisa con billetes. Un comprador que insiste en pagar en efectivo un monto alto, sin querer pasar por el banco, es una señal de alerta, no una ventaja.
Si estás por vender, puedes publicar tu propiedad en Inmobiliaria32 y dejar claras tus condiciones de pago desde el anuncio.
Preguntas frecuentes
¿Cuánto efectivo puedo usar para comprar una casa en 2026?
Menos de 8,025 veces la UMA, que del 1 de febrero de 2026 al 31 de enero de 2027 equivale a 941,412.75 pesos. Si la casa cuesta menos que eso, puedes pagarla toda en efectivo; si cuesta más, el efectivo debe sumar menos de ese tope y el resto ir por el sistema financiero.
¿El límite aplica si pago en dólares en efectivo?
Sí. El artículo 32 de la LFPIORPI incluye billetes en moneda nacional y en divisas, además de metales preciosos. Los dólares se convierten a pesos para compararlos con el tope.
¿Depositar el efectivo en la cuenta del vendedor evita el límite?
No. El pago se sigue haciendo con billetes aunque termine en un banco, y el comprobante de depósito lo demuestra. Lo correcto es depositar en tu propia cuenta con anticipación y pagar al vendedor por transferencia o cheque.
¿Qué multa hay por pagar una casa en efectivo arriba del límite?
La LFPIORPI prevé una multa de entre el 10 % y el 100 % del valor del acto, y alcanza tanto al comprador que paga como al vendedor que acepta el efectivo. Además, el notario no puede formalizar la compraventa con esa forma de pago.
¿Puedo pagar el enganche en efectivo?
Solo si todo el efectivo de la operación, sumando apartado, enganche y saldo, queda por debajo del límite. Aun así conviene pagarlo por transferencia: el comprobante es tu mejor prueba de que entregaste el dinero.
Inventario
Propiedades recientes
 Renta
$19,000/mes
Departamento
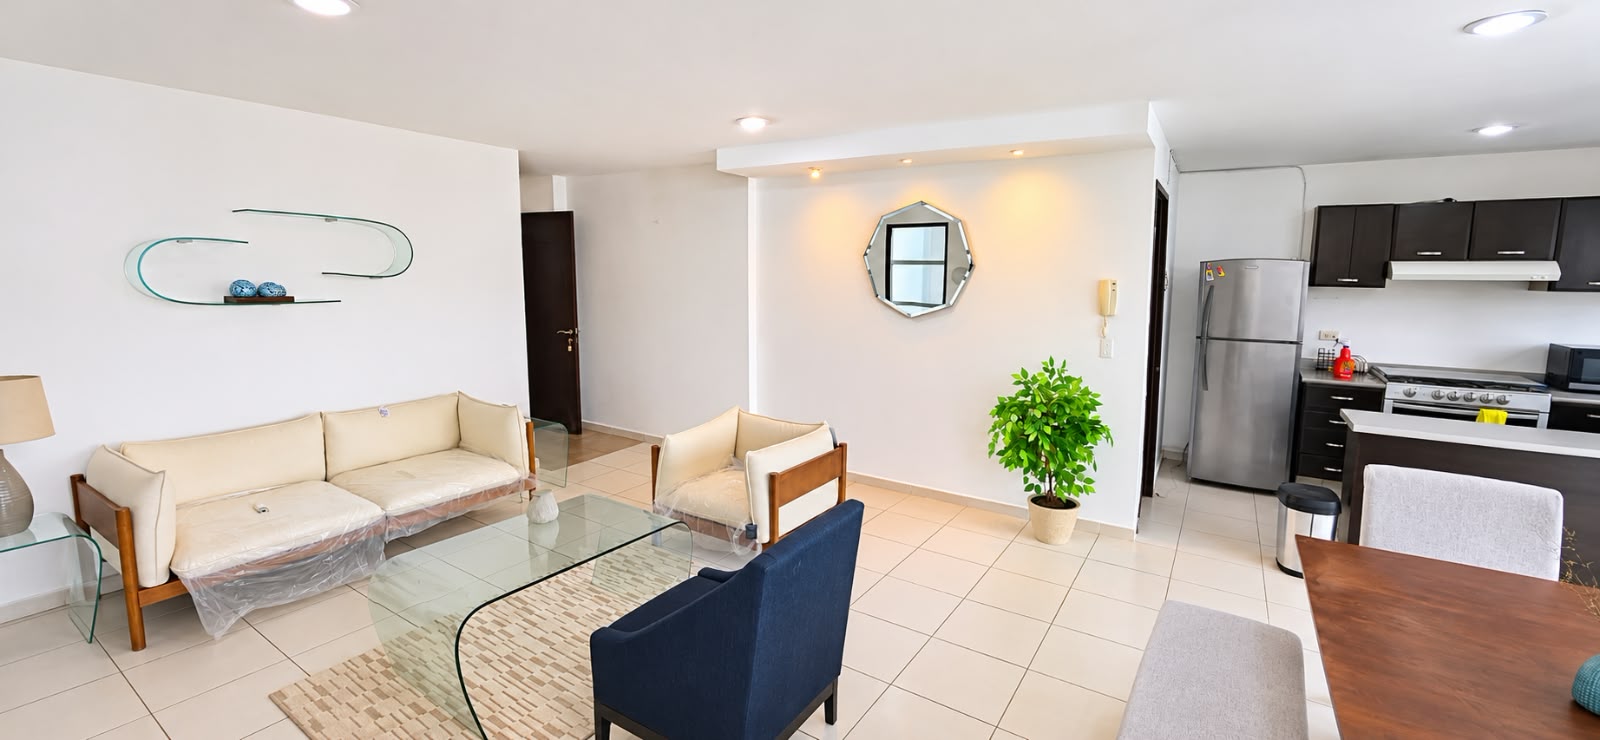
Departarmento Amueblado/Boca Towers / 2 Recamaras
Boca del Río, Veracruz
 Venta
$4,125,000
Casa
Lomas del Dorado San Jose/ 3 recámaras con baño propio
Boca del Río, Veracruz
 Venta
$4,250,000
Casa
Casa en Punta Lomas/ 3 Recamaras con Baño
Alvarado, Veracruz
Sigue leyendo
Artículos relacionados

Ciudades más baratas para comprar casa en México
Descubre cuáles son las ciudades baratas para comprar casa en México, qué factores explican sus precios accesibles y cómo evaluar si te conviene mudarte.
María Elena Rodríguez

Vender tu casa en el extranjero para comprar en México
Cómo coordinar la venta de tu casa afuera con la compra en México: tiempos.
Equipo Inmobiliaria32
Repatriar tus ahorros para comprar casa en México
Guía práctica para repatriar ahorros y comprar casa en México sin sorpresas: qué documentos pedir.
Carlos Mendoza

Comprar casa en México a distancia sin viajar
Guía práctica para comprar casa en México a distancia: poderes notariales, visitas virtuales, fideicomiso y pasos legales para cerrar la operación sin viajar.
María Elena Rodríguez
Comprar casa
Sigue aprendiendo antes de decidir
360 guías sobre comprar casa, y miles de propiedades publicadas en todo México.