
Opérations vulnérables : pourquoi le notaire alerte l'UIF
Opérations vulnérables et notaire : dès 938,480 pesos, votre achat est signalé à Hacienda. Quelles données on vous demande, ce que fait l'UIF et comment signer sans accroc.
Acheter une maison devant notaire est une « opération vulnérable » au sens de la loi anti-blanchiment ; c'est pourquoi le notaire (notario público) est tenu de vous identifier systématiquement et de déposer un avis auprès du Secretaría de Hacienda lorsque le bien vaut 8,000 UMA ou plus : en 2026, environ 938,480 pesos. Cet avis parvient à l'Unité de renseignement financier (UIF) via le portail de Prévention du blanchiment d'argent du SAT, au plus tard le 17 du mois suivant la signature. Ce n'est ni une dénonciation ni le signe qu'on vous soupçonne : c'est un signalement de routine, effectué pour des milliers de ventes chaque mois. Ce qui change, en revanche, c'est ce que le notaire vous demandera avant la signature (pièce d'identité, RFC, profession, origine et mode de paiement) et les conséquences d'une fausse déclaration. Nous vous expliquons ici ce que sont les opérations vulnérables, quand votre achat est signalé, ce que contient l'avis, ce que fait l'UIF et comment préparer votre dossier pour signer l'acte (escrituras) sans encombre.
Ce que sont les opérations vulnérables
La Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI, connue sous le nom de « loi anti-blanchiment ») part d'une idée simple : l'argent sale cherche à se convertir en biens d'apparence propre, et une maison est l'un des meilleurs déguisements. C'est pourquoi son article 17 dresse la liste des « activités vulnérables », des activités qui, par nature, peuvent servir à blanchir de l'argent et qui, en contrepartie, sont soumises à des obligations de vigilance (LFPIORPI, texte en vigueur, dernière réforme DOF 16-07-2025).
Dans l'immobilier, plusieurs d'entre elles apparaissent à la fois :
- La foi publique (fraction XII) : les notaires qui formalisent le transfert ou la constitution de droits réels sur des biens immobiliers, les fideicomisos translatifs de propriété, les procurations irrévocables et les prêts entre particuliers.
- Développement et intermédiation immobilière (fraction V) : constructeurs, promoteurs et agences qui achètent, vendent ou servent d'intermédiaires de façon habituelle.
- Fonds pour des programmes immobiliers (fraction V Bis, ajoutée en 2025) : quiconque reçoit de l'argent pour un projet destiné à être vendu ou loué, par exemple une vente sur plan.
- Location (fraction XV) : loyers mensuels supérieurs à 1,605 UMA, soit environ 188,283 pesos par mois.
Le point clé pour un acheteur : ce n'est pas votre personne qui est vulnérable, c'est l'activité. Le notaire ne vous signale pas parce qu'il vous soupçonne ; il le fait parce que la loi lui assigne ce rôle dans toute vente dépassant le seuil. Si vous voulez comprendre tout ce qu'il fait d'autre lors de la signature, lisez ce qu'est le notaire et comment le choisir.
Quand le notaire signale votre achat
Il faut distinguer deux obligations que l'on confond souvent :
- Vous identifier : elle s'applique à toute vente devant notaire, quel qu'en soit le montant (articles 17 et 18).
- Déposer l'avis : uniquement lorsque le bien vaut 8,000 UMA ou plus. La réforme de juillet 2025 a abaissé ce seuil, qui était auparavant de 16,000 UMA ; on signale donc aujourd'hui des maisons qui ne l'étaient pas il y a deux ans.
Avec l'UMA journalière de 2026 fixée à 117.31 pesos (INEGI), les seuils concernant l'achat d'un logement se présentent ainsi :
| Opération | Qui la signale | Seuil de l'avis | En pesos 2026 |
|---|---|---|---|
| Vente ou cession de droits réels sur un bien immobilier | Notaire (art. 17, XII-A, a) | 8,000 UMA | $938,480.00 |
| Vente d'un logement par un promoteur ou une agence | Promoteur ou intermédiaire (art. 17, V) | 8,025 UMA | $941,412.75 |
| Fideicomiso translatif de propriété (par exemple, étrangers en zone restreinte) | Notaire (art. 17, XII-A, d) | 4,000 UMA | $469,240.00 |
| Prêt entre particuliers pour acheter (sans banque ni Infonavit) | Notaire (art. 17, XII-A, e) | Toujours | Quel que soit le montant |
| Procuration irrévocable pour vendre ou administrer | Notaire (art. 17, XII-A, b) | Toujours | Quel que soit le montant |
Déclarer un prix plus bas n'évite pas l'avis
La loi compare le seuil au prix convenu, à la valeur cadastrale ou à la valeur commerciale, le plus élevé des trois. Si vous faites inscrire à 800,000 pesos une maison dont l'expertise donne 1.2 million, l'avis est déposé quand même, et vous vous exposez en plus à des problèmes fiscaux pour sous-déclaration du prix.
Deux précisions de plus sur l'article 17 : l'hypothèque que vous signez en faveur de la banque, d'Infonavit ou de Fovissste n'est pas signalée comme opération distincte (les garanties au profit du système financier et des organismes de logement sont exceptées), mais la vente que cette hypothèque finance, elle, l'est. Et le délai : le notaire dépose l'avis au plus tard le 17 du mois suivant la signature (article 23). Vous n'avez aucune démarche à effectuer auprès de l'UIF.
Les données demandées par le notaire et le contenu de l'avis
Les questions qui semblent « de trop » à l'étude découlent presque toutes de l'article 18 de la LFPIORPI. Voici ce qu'on vous demandera et pourquoi :
| Ce qu'on vous demande | À quoi cela sert |
|---|---|
| Pièce d'identité officielle en cours de validité (INE ou passeport) et copie | Vous identifier « de manière directe » (art. 18, I) |
| RFC, CURP et attestation de situation fiscale | Informations générales du client dans l'avis, activité ou profession |
| Justificatif de domicile | Informations générales du client dans l'avis (art. 24) |
| Déclaration de bénéficiaire effectif (beneficiario controlador) | Savoir si vous achetez pour vous ou pour une autre personne qui, en réalité, conserve le bien (art. 18, III) |
| Mode de paiement et justificatifs (virements, chèques, crédit) | Identifier comment on paie lorsque l'opération atteint 8,025 UMA (art. 33) |
| Statuts constitutifs et pouvoirs, si c'est une société qui achète | Identifier les personnes physiques qui contrôlent la société |
La déclaration de bénéficiaire effectif est la nouveauté depuis la réforme de 2025 : même si vous achetez en tant que personne physique, vous déclarez sous serment si vous savez qu'une autre personne va, en dernier ressort, utiliser, jouir du bien ou en disposer. Si un proche met l'argent et que la maison est à votre nom, c'est à cette question qu'il faut le dire. Mentir sur ce point est ce qui est dangereux, pas la situation en elle-même.
L'avis, de son côté, contient les données du notaire, vos informations générales et celles du bénéficiaire effectif, la description du bien, le montant, la date et le mode de paiement (article 24). Tout cela figure déjà dans votre acte ; l'avis ne fait que le transmettre à l'autorité dans un format qu'elle peut recouper avec d'autres sources.
Sans les informations, pas de signature
L'article 21 oblige le client à fournir les informations et documents exigés par la loi, et oblige le notaire à s'abstenir de formaliser l'opération si vous refusez. Ce n'est ni négociable ni laissé à l'appréciation de l'étude. Apportez un dossier complet dès le premier rendez-vous et vous vous épargnerez un second passage.
Pour connaître le total à payer le jour de la signature, utilisez le calculateur de frais d'escrituración ou consultez les frais notariaux pour l'achat d'une maison en 2026.
Ce que fait l'UIF de l'avis
L'UIF est le service du Secretaría de Hacienda qui centralise les déclarations des banques, bureaux de change et activités vulnérables afin de détecter les opérations impliquant des fonds d'origine illicite. Votre avis rejoint une immense base de données avec des milliers de ventes du mois, et la grande majorité ne donne lieu à aucune action.
Ce que fait l'UIF, c'est recouper les informations : elle compare le contenu de l'avis avec ce qu'elle sait déjà de vous par d'autres déclarations. Les questions implicites sont du type :
- L'argent provient-il de comptes à votre nom ou de tiers sans lien apparent ?
- L'achat est-il cohérent avec les revenus et l'activité que vous déclarez au SAT ?
- Y a-t-il plusieurs achats en peu de temps, au nom de personnes différentes, payés depuis la même source ?
- Des personnes politiquement exposées ou des sociétés sans activité réelle apparaissent-elles ?
Trois garanties que vous donne la loi elle-même :
- Confidentialité : les informations des avis et l'identité de celui qui les dépose sont confidentielles et réservées (article 38). Elles ne sont pas publiques et le vendeur ne peut pas les consulter.
- Usage limité : ces informations ne peuvent servir qu'à prévenir, identifier, enquêter sur et sanctionner les opérations impliquant des fonds illicites et les délits connexes (article 39).
- Le notaire ne viole pas le secret professionnel en vous signalant (article 22) ; aucune clause de confidentialité ne l'en empêche, et il ne sert à rien de lui demander de « ne pas l'envoyer ».
Là où il convient d'être attentif, c'est sur le front fiscal, qui est indépendant : le SAT reçoit lui aussi les informations de l'acte et peut comparer le montant de l'achat à vos revenus déclarés. Si vous achetez avec des économies de plusieurs années, avec un crédit ou avec de l'argent venu de l'étranger, avoir tout documenté est ce qui vous protège. Si votre argent vient de l'extérieur, voyez comment effectuer des virements des États-Unis vers le Mexique pour acheter une maison avec une traçabilité irréprochable.
Ce qui peut réellement vous causer des problèmes
L'avis de routine n'est pas le risque. Le risque tient à ce que l'on fait pour « l'éviter » ou l'« adoucir » :
1. Donner de fausses informations au notaire
L'article 62 punit de deux à huit ans de prison et de 500 à 2,000 jours-amende quiconque fournit des informations, documents, données ou images faux à ceux qui doivent déposer des avis, afin qu'ils y soient incorporés. Cela inclut la déclaration de bénéficiaire effectif et le mode de paiement. Cacher que la maison est destinée à une autre personne, ou présenter des justificatifs falsifiés, cesse d'être une « omission » et devient un délit.
2. Payer en espèces au-delà du plafond
C'est une règle distincte de l'avis mais issue de la même loi : l'article 32 interdit de payer un bien immobilier en espèces lorsque l'opération vaut 8,025 UMA ou plus. Participer à un paiement interdit est sanctionné par une amende de 10,000 à 65,000 UMA ou de 10 % à 100 % de la valeur de l'opération, la plus élevée des deux (article 54). Nous l'expliquons en détail dans la limite d'espèces pour acheter une maison.
3. Fractionner ou sous-évaluer l'opération
Inscrire un montant inférieur à la valeur réelle, scinder un achat en plusieurs cessions ou laisser une partie du prix « hors acte » sont les schémas que le système recherche. Comme le seuil se mesure à la valeur la plus élevée entre le prix, la valeur cadastrale et la valeur commerciale, la sous-évaluation n'évite pas l'avis et laisse un écart que le SAT peut réclamer.
4. Éveiller un soupçon réel
Si le notaire a des indices que l'argent peut provenir d'un délit, il doit déposer un avis dans les 24 heures suivantes, même si l'opération n'est pas signée (article 18, VI). Changer à la dernière minute l'origine des fonds, demander que l'acte dise autre chose que ce qui s'est passé ou payer depuis des comptes de tiers sans explication est ce qui conduit à ce scénario.
Comment préparer votre achat pour que l'avis ne vous pénalise pas
La meilleure défense est un dossier qui raconte la même histoire partout : acte, avis, relevés bancaires et déclaration annuelle. Voici la liste que nous recommandons de constituer avant le rendez-vous de signature :
- Payez tout par le système financier. Acompte, apport et solde par virement ou chèque depuis des comptes à votre nom. Si vous avez des espèces, déposez-les sur votre compte à l'avance et payez à partir de là.
- Rassemblez la traçabilité de l'argent. Relevés bancaires des derniers mois montrant d'où est venu l'apport : épargne, vente d'un autre bien, indemnité de départ, héritage, prêt ou crédit.
- Documentez les aides familiales. Si vos parents ou votre conjoint participent, que le virement parte de leur compte avec un contrat de donation ou de prêt, et déclarez-le comme il se doit. Ainsi, la déclaration de bénéficiaire effectif et l'origine de l'argent concordent.
- Faites inscrire le prix réel dans l'acte. Vous évitez le problème de la valeur la plus élevée et vous vous protégez pour la revente : un prix d'acquisition bas gonfle votre plus-value et l'ISR sur la vente d'une maison que vous paierez ensuite.
- Vérifiez votre situation auprès du SAT. RFC actif, domicile fiscal à jour et activité déclarée cohérente avec ce que vous achetez. Si l'achat dépasse largement vos revenus déclarés, ayez prêt le document qui l'explique.
- Si vous achetez via une société ou un fideicomiso, apportez l'identification de la personne physique qui contrôle la société : c'est la première chose qu'on vous demandera.
| Origine de l'argent | Document justificatif |
|---|---|
| Épargne issue du salaire | Bulletins de paie (CFDI) et relevés bancaires |
| Vente d'un autre bien immobilier | Acte de cette vente et dépôt du prix |
| Crédit bancaire, Infonavit ou Fovissste | Lettre d'autorisation et instruction de paiement au vendeur |
| Donation d'un proche | Contrat de donation et virement depuis son compte |
| Héritage | Acte d'attribution ou jugement de la succession |
| Argent de l'étranger | Relevés du compte d'origine et justificatif du virement international |
Avec cela, l'avis que déposera le notaire dit exactement la même chose que vos papiers et il n'y a rien à recouper de travers. Si vous voulez en outre que quelqu'un relise le contrat et les conditions de paiement avant la signature, lisez s'il vaut la peine d'avoir un avocat en plus du notaire.
Si vous êtes le vendeur
L'avis du notaire vous inclut aussi : vos données et le prix que vous percevez figurent dans le rapport. Les mêmes règles valent pour vous :
- N'acceptez pas d'espèces au-delà du plafond. L'interdiction de l'article 32 vise celui qui paie comme celui qui accepte le paiement.
- Demandez que l'argent arrive sur un compte à votre nom et depuis un compte de l'acheteur, ou de la banque qui lui accorde le crédit.
- N'acceptez pas de sous-évaluer l'acte « pour qu'il ne soit pas signalé » : vous avez vu que cela ne fonctionne pas, et le risque fiscal sur l'écart est le vôtre.
- Gardez à portée de main votre acte, pièce d'identité, RFC et justificatifs du bien dès sa mise en vente. Cela vous fait gagner des semaines quand l'acheteur se présente.
Si vous êtes sur le point de vendre, vous pouvez publier gratuitement votre bien sur Inmobiliaria32 et toucher des acheteurs qui arrivent déjà avec un crédit ou des fonds bancarisés. Et si vous cherchez, consultez les maisons à vendre dans tout le Mexique.
Questions fréquentes
Le notaire signale-t-il tous les achats de maison à l'UIF ?
Non. Il vous identifie toujours, mais l'avis à Hacienda n'est déposé que lorsque le prix, la valeur cadastrale ou la valeur commerciale, le plus élevé des trois, atteint 8,000 UMA. En 2026, cela équivaut à 938,480 pesos.
Le signalement de mon achat signifie-t-il que je fais l'objet d'une enquête ?
Non. L'avis est une obligation de routine du notaire du fait qu'il s'agit d'une activité vulnérable, et non une dénonciation. L'information est confidentielle et ne donne lieu à des actions que si elle ne cadre pas avec ce que l'autorité sait de vous.
Est-on prévenu lorsque le notaire dépose l'avis ?
La loi ne prévoit ni notification ni remise d'une copie. Le notaire le dépose au plus tard le 17 du mois suivant la signature et vous n'avez aucune démarche à faire auprès de l'UIF ni du SAT au titre de cet avis.
L'hypothèque de la banque ou d'Infonavit est-elle aussi signalée ?
La garantie hypothécaire au profit d'institutions financières ou d'organismes publics de logement est exceptée, mais la vente qu'elle finance est signalée si elle dépasse le seuil. Payer par crédit laisse en revanche la trace d'argent la plus propre possible.
Que se passe-t-il si je refuse de donner mes données au notaire ?
Le notaire doit s'abstenir de signer l'opération. L'article 21 de la LFPIORPI oblige le client à fournir les informations et documents nécessaires, et dégage de toute responsabilité le notaire qui refuse de formaliser sans eux.
Annonces
Biens récents
 À vendre
3 990 000 $MX
Appartement
Appartements boutique à Tamarindos
Brisas de Zicatela, Puerto Escondido, Oaxaca
 À vendre
3 600 000 $MX
Terrain
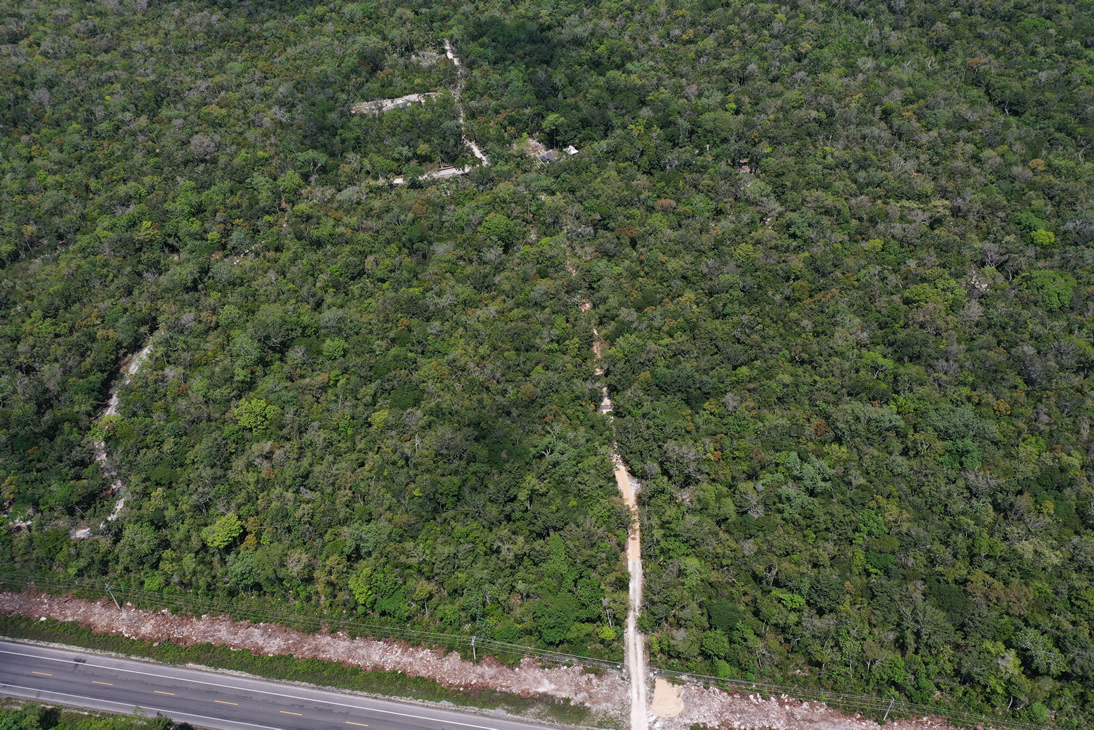
Parcelle 909 : 5,700 m² sur l'axe de la route 307, Quintana Roo
Felipe Carrillo Puerto, Quintana Roo
 À louer
19 000 $MX/mois
Appartement
Appartement Meublé / Boca Towers / 2 Chambres
Boca del Río, Veracruz
À lire aussi
Articles similaires

Faut-il un avocat en plus du notaire pour acheter au Mexique ?
Engager un avocat en plus du notaire peut être judicieux dans les opérations complexes, mais ce n'est pas toujours nécessaire.
Carlos Mendoza
Notario ou corredor público : lequel choisir au Mexique
Notario ou corredor público pour votre transaction : rôle de chacun, actes concernés et lequel est obligatoire selon le type de démarche immobilière.
María Elena Rodríguez

Notaire au Mexique : rôle et choix pour votre achat
Guide pratique pour choisir son notaire lors de l'achat d'un bien au Mexique : son rôle, ses honoraires approximatifs et les questions à poser avant de signer.
Carlos Mendoza
Plafond d'espèces pour acheter une maison au Mexique (2026)
Plafond d'espèces pour acheter une maison en 2026 : 8 025 UMA, soit environ 941 400 pesos. Ce qui compte comme espèces, ce que vous risquez et comment payer sans problème.
Équipe Inmobiliaria32
Juridique et démarches
Continuez à apprendre avant de décider
104 guides sur le thème juridique et démarches, et des milliers de biens publiés dans tout le Mexique.