

Assurance habitation au Mexique : couverture et coût
Vous vous demandez combien coûte une assurance habitation au Mexique et quoi assurer ? Voici les garanties expliquées.
Acheter ou louer une maison au Mexique représente souvent le plus gros investissement d'une famille, pourtant beaucoup de personnes laissent hors budget un élément aussi basique que l'assurance habitation (seguro de casa habitación). Entre incendies, vols, phénomènes naturels et responsabilité civile, les risques existent toute l'année, pas seulement quand « quelque chose semble louche ». Dans ce guide, nous expliquons, avec des chiffres indicatifs et sans jargon, ce que couvre ce type de contrat et à quel prix s'attendre au Mexique selon le type de logement, l'emplacement et les garanties choisies.
Avertissement important : Cet article est donné à titre informatif et ne remplace pas les conseils d'un agent d'assurance certifié ni ceux de la compagnie d'assurance que vous choisirez. Les garanties, exclusions, capitaux assurés et prix varient selon la compagnie, l'État, le type de logement et le profil de l'assuré. Avant de souscrire, comparez au moins deux ou trois devis et lisez les conditions générales du contrat.
1. Qu'est-ce qu'une assurance habitation
Une assurance habitation (seguro de casa habitación) est un contrat entre vous et une compagnie d'assurance par lequel, en échange du paiement d'une prime (généralement annuelle), la compagnie s'engage à couvrir les dommages matériels subis par votre logement et, dans bien des cas, par vos biens mobiliers, en cas d'événements tels qu'un incendie, un vol, une inondation ou certains phénomènes naturels. Elle inclut aussi souvent la responsabilité civile, qui vous protège si quelqu'un se blesse dans votre propriété ou si votre logement cause des dégâts à un tiers, par exemple une fuite d'eau qui endommage l'appartement du voisin.
Cette assurance s'applique que vous soyez propriétaire ou locataire, même si les garanties diffèrent : le propriétaire assure généralement la structure (le contenant) et le locataire ses effets personnels (le contenu). Si vous comptez louer, il convient de vérifier aussi les obligations du contrat de location et les droits du locataire, car certains contrats exigent de disposer d'une assurance en cours de validité.
2. Garanties les plus courantes
Tous les contrats ne se valent pas, mais la plupart des compagnies d'assurance au Mexique proposent des formules combinant des garanties de base et des options supplémentaires. Voici les plus fréquentes :
- Incendie et explosion : garantie de base dans pratiquement tous les contrats.
- Phénomènes hydrométéorologiques : ouragans, grêle, inondation due à des pluies extrêmes ; particulièrement pertinent dans les zones côtières ou à risque.
- Tremblement de terre et éruption volcanique : généralement vendue en option et essentielle dans les États à activité sismique.
- Vol avec violence : couvre le contenu du logement en cas de vol avec effraction.
- Responsabilité civile familiale : protège contre les dommages ou blessures que vous, votre famille ou vos animaux de compagnie causez à des tiers.
- Vitres et bris de glace : fenêtres, miroirs et surfaces vitrées.
- Frais médicaux en cas d'accident domestique : soins médicaux pour les personnes qui vivent dans la maison ou y séjournent.
- Assistance à domicile : plomberie, électricité ou serrurerie d'urgence, avec un nombre limité d'interventions par an.
Bon à savoir : De nombreux contrats excluent les dommages dus au manque d'entretien, à l'humidité progressive ou à l'usure normale. Documentez par des photos l'état de votre logement au moment de la souscription afin d'éviter les litiges lors d'une déclaration de sinistre.
3. Prix indicatif du contrat
La question la plus recherchée est précisément : combien coûte une assurance habitation ? La réponse honnête est « ça dépend », mais pour vous donner un chiffre de départ pour établir votre budget, le tableau ci-dessous présente un exemple illustratif de prime annuelle ainsi qu'une fourchette indicative ; les deux ne sont qu'une référence et doivent être confirmés par un devis réel :
| Type de logement / garantie | Prime annuelle approximative (MXN) | Remarques |
|---|---|---|
| Petit appartement, garantie de base (incendie + vol) | Exemple illustratif : environ $2,000-$4,000 MXN par an (chiffre de référence, à confirmer auprès de votre assureur) | Varie selon le capital assuré pour le contenu |
| Maison de taille moyenne, formule standard (incendie, vol, RC, vitres) | Exemple illustratif : environ $5,000-$9,000 MXN par an (chiffre de référence, à confirmer auprès de votre assureur) | Prix indicatif, à confirmer par un devis |
| Grande maison ou résidence, garantie étendue avec tremblement de terre | Exemple illustratif : environ $10,000-$20,000 MXN par an (chiffre de référence, à confirmer auprès de votre assureur) | Augmente avec les m2, les finitions et la zone sismique |
| Garantie complémentaire tremblement de terre | Coût supplémentaire variable, généralement un pourcentage de la prime de base | Plus pertinente dans les zones à fort risque sismique |
Nous insistons : ces chiffres sont un exemple illustratif, pas un devis, et ne doivent pas être pris pour un prix garanti. Le coût réel de votre contrat dépend du capital assuré que vous choisissez, de la franchise, de l'emplacement exact et de la compagnie d'assurance. Il est recommandé de demander au moins deux ou trois devis officiels avant de décider.
4. Facteurs qui influencent le prix
Plusieurs éléments influent sur le montant que vous paierez chaque année pour votre contrat :
- Capital assuré : plus la valeur de reconstruction du logement et des biens que vous souhaitez protéger est élevée, plus la prime l'est aussi.
- Emplacement : les zones où les vols, les inondations ou l'activité sismique sont plus fréquents ont généralement des primes plus élevées.
- Type de construction : les matériaux, l'ancienneté et les dispositifs de sécurité (alarmes, caméras, portail électrique) peuvent réduire le coût.
- Franchise choisie : une franchise plus élevée réduit la prime, mais implique de payer davantage de votre poche en cas de sinistre.
- Garanties complémentaires : chaque garantie supplémentaire (tremblement de terre, assistance, matériel électronique) s'ajoute au coût total.
- Historique de sinistres : si vous avez déjà eu des sinistres, l'assureur peut ajuster le prix ou les conditions.
5. Comment choisir le bon contrat
Avant de souscrire, mieux vaut faire un exercice simple : lister les risques réels de votre logement (est-il en zone sismique ? y a-t-il eu des inondations dans la colonia ? le quartier est-il touché par les cambriolages ?) et comparer la manière dont chaque assureur les couvre. Quelques recommandations pratiques :
- Demandez le même niveau de garantie dans tous les devis afin de comparer les prix équitablement.
- Vérifiez les délais de réponse et les avis sur le service des experts de chaque compagnie, pas seulement le prix.
- Vérifiez si le contrat couvre la valeur de remplacement (racheter un bien neuf équivalent) ou seulement la valeur marchande du bien endommagé, généralement plus faible.
- Si vous avez acheté votre maison avec un prêt immobilier, confirmez si la banque exige un contrat spécifique ; c'est courant et cela figure généralement dans la procédure du prêt immobilier.
- Renseignez-vous sur les remises en assurant voiture et maison auprès de la même compagnie, ou en payant la prime annuelle plutôt que par mensualités.
Astuce : Si vous êtes en cours d'achat, profitez-en pour examiner aussi d'autres coûts souvent oubliés, comme les frais cachés à l'achat d'une maison, en plus de l'assurance annuelle.
6. Erreurs courantes à la souscription
Voici les faux pas les plus fréquents lorsqu'on assure un logement au Mexique :
- Sous-assurer le bien : déclarer une valeur inférieure à la valeur réelle pour payer une prime moindre, ce qui réduit l'indemnisation en cas de sinistre total.
- Ne pas lire les exclusions : les dommages dus au manque d'entretien, aux déménagements ou aux activités professionnelles exercées à domicile sont généralement exclus s'ils ne sont pas déclarés.
- Laisser passer le renouvellement : certains contrats sont automatiquement résiliés si la prime n'est pas payée à temps, laissant le logement sans couverture.
- Ne pas mettre à jour le contrat après des travaux : si vous avez agrandi ou amélioré la maison, le capital assuré devrait en tenir compte.
- Ne comparer que le prix : une prime basse assortie de franchises élevées ou de garanties limitées peut revenir plus cher lors d'un véritable sinistre.
Attention : Ne signez jamais un contrat sans avoir lu l'intégralité des conditions générales. Si quelque chose n'est pas clair, demandez qu'on vous l'explique par écrit avant de payer la prime.
Questions fréquentes
L'assurance habitation est-elle obligatoire au Mexique ?
Elle n'est pas obligatoire par la loi pour les propriétaires, mais de nombreuses banques l'exigent comme condition du prêt immobilier tant que la dette court. Pour les locataires, certains contrats de location la demandent aussi comme condition.
Combien paie-t-on en moyenne par an pour une assurance habitation ?
Le coût varie beaucoup selon la taille du logement, l'emplacement, le capital assuré et les garanties choisies ; il n'existe donc pas de chiffre unique fiable. Il est recommandé de demander des devis personnalisés à au moins deux ou trois assureurs pour comparer.
L'assurance couvre-t-elle automatiquement les dégâts d'un tremblement de terre ?
En général, non. La garantie tremblement de terre est habituellement vendue en option et entraîne un coût supplémentaire, surtout pertinente dans les États à plus forte activité sismique ; mieux vaut le confirmer directement auprès de l'assureur.
Que se passe-t-il si je ne déclare pas la valeur réelle de mon logement ?
Si vous sous-assurez votre maison pour payer une prime plus faible, en cas de sinistre l'assureur peut appliquer une règle proportionnelle et vous verser moins que ce qui est nécessaire pour réparer ou reconstruire, vous laissant un manque important à financer de votre poche.
Vous cherchez une maison ou souhaitez calculer d'autres frais avant de l'assurer ?
Annonces
Biens récents
 À vendre
10 900 000 $MX
Terrain
À l'attention des investisseurs
Puerto Vallarta, Jalisco
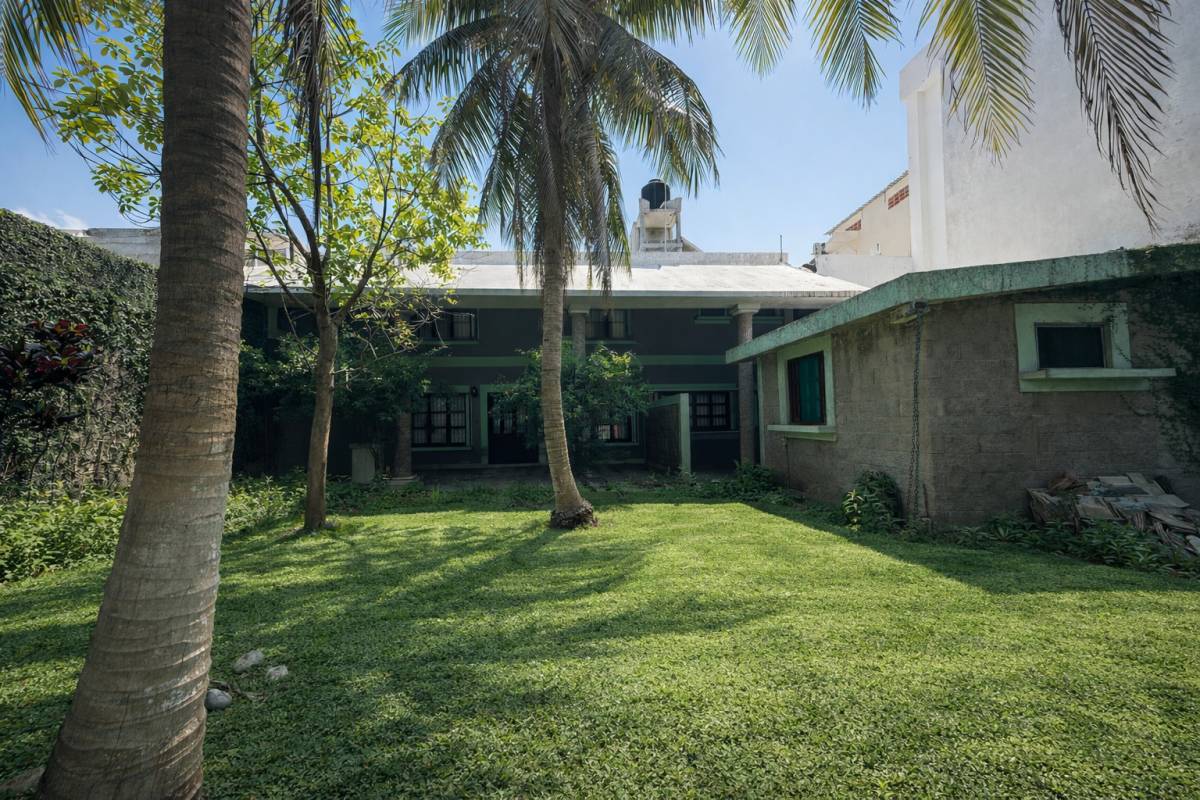 À vendre
11 900 000 $MX
Maison
Maison À Vendre, Grands Espaces Et Excellente Opportunité, Joyas de Mocambo
Boca del Río, Veracruz
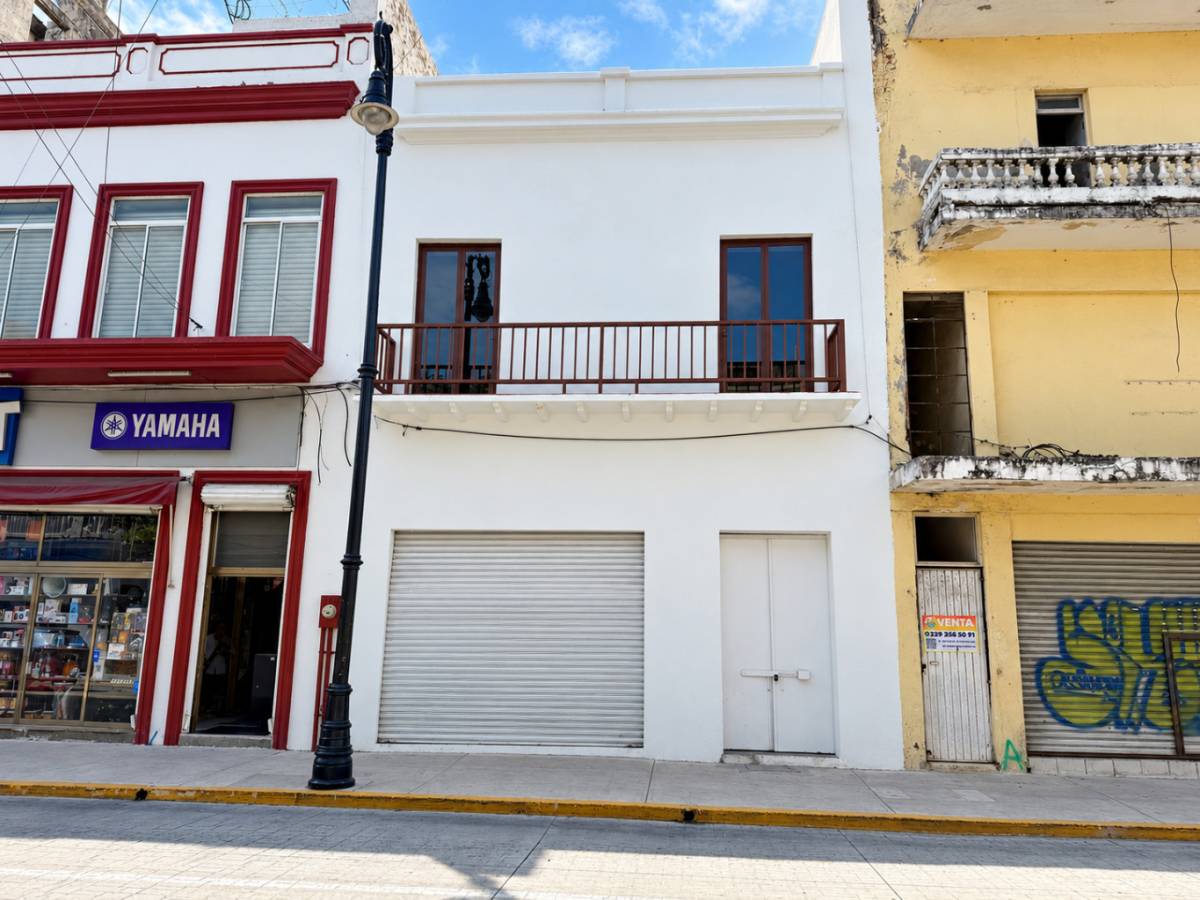 À louer
55 000 $MX/mois
Local commercial
Local Commercial Sur 2 Niveaux Avec Double Accès
Veracruz, Veracruz
À lire aussi
Articles similaires

Coût de l'escrituración d'une maison par État (2026)
Faire passer un acte de vente (escrituración) coûte entre 4 % et 8 % de la valeur du bien, avec de fortes variations selon l'État (ISAI, droits d'enregistrement).
Carlos Mendoza

Caméras et alarmes : combien coûte la sécurisation d'une maison
Un aperçu du coût d'une maison sécurisée par caméras et alarmes : les facteurs qui font varier le prix, options de base ou avancées, et comment prioriser votre budget.
Carlos Mendoza

Combien coûte la construction d'une maison au Mexique en 2026 ?
Fourchettes de coût au m² pour construire une maison au Mexique en 2026 selon le niveau de finition, ce que comprennent le gros œuvre et la maison finie, délais.
Équipe Inmobiliaria32

Prix d'une maison moyenne par État au Mexique en 2026
Aperçu du prix moyen d'une maison au Mexique par État en 2026 : fourchettes indicatives, facteurs qui font bouger le marché et comment comparer avant d'acheter.
Carlos Mendoza
Juridique et démarches
Continuez à apprendre avant de décider
102 guides sur le thème juridique et démarches, et des milliers de biens publiés dans tout le Mexique.