

Immobilier commercial ou résidentiel : lequel choisir ?
Investissement commercial ou résidentiel au Mexique : rendements, risques, financement et profil d'investisseur pour vous aider à décider avec des données.

Lorsqu'on décide de placer son capital dans l'immobilier, on arrive presque toujours au même carrefour : acheter un appartement à louer, ou se lancer dans un entrepôt industriel, un local commercial ou des bureaux ? La question de l'investissement commercial vs résidentiel n'a pas de réponse unique, mais elle repose sur des critères clairs que vous pouvez appliquer à votre propre situation : capital disponible, tolérance au risque, horizon de temps et degré d'implication souhaité dans la gestion. Dans cet article, nous détaillons les différences réelles entre ces deux voies, en nous intéressant tout particulièrement à la conjoncture actuelle du Mexique, où le nearshoring stimule la demande d'espaces industriels et commerciaux dans plusieurs régions du pays.
Avertissement important
Ce contenu est informatif et vise à éclairer votre jugement avant d'investir. Il ne remplace pas les conseils d'un conseiller financier, d'un fiscaliste ou d'un avocat spécialisé en immobilier. Avant d'engager des capitaux dans tout type de bien, consultez un professionnel qui examinera votre cas particulier, car les chiffres de rendement, de financement et les démarches varient selon la ville, le type d'actif et le moment du marché.
Différences clés entre les deux types d'investissement
Avant de comparer les chiffres, il faut comprendre que le résidentiel et le commercial sont deux métiers distincts qui se cachent derrière le même actif appelé « bien immobilier ». Un appartement se loue à une personne ou à une famille qui cherche à y vivre ; un local, un entrepôt ou un immeuble de bureaux se loue à une entreprise qui a besoin de cet espace pour générer des revenus. Cette différence de fond change presque tout le reste.
Dans le résidentiel, les contrats sont généralement plus courts (typiquement un an, renouvelable), le locataire est une personne physique et la rotation tend à être plus fréquente. Dans le commercial, les contrats sont généralement plus longs (trois, cinq ans ou plus, selon le type d'activité), le locataire est une personne morale dont la capacité de négociation est différente, et le preneur investit souvent dans l'aménagement des lieux, ce qui réduit son envie de déménager rapidement.
La manière d'évaluer l'actif change aussi : une maison ou un appartement s'évalue principalement par comparaison avec les biens du quartier (mètres carrés, emplacement, plus-value de l'environnement). Un bien commercial s'évalue en outre selon sa capacité à générer des loyers — ce que l'on appelle l'évaluation par les revenus —, de sorte que la trésorerie de l'entreprise qui l'occupe compte autant que l'emplacement.
Rendements attendus et comparatif
À titre indicatif général — et avec d'importantes variations selon la ville, le sous-marché et la conjoncture — le commercial offre habituellement des rendements locatifs (cap rate) plus élevés que le résidentiel, en contrepartie d'un risque de vacance plus important et d'une moindre liquidité. Le résidentiel, lui, est généralement plus stable mais avec des marges locatives plus serrées par rapport à la valeur du bien.
| Caractéristique | Résidentiel | Commercial / Industriel |
|---|---|---|
| Rendement locatif (approximatif) | Généralement plus faible, plus stable | Généralement plus élevé, plus volatil |
| Durée typique du contrat | 1 an, renouvelable | 3 à 10 ans ou plus |
| Type de locataire | Personne physique | Personne morale / entreprise |
| Facilité de financement | Offre plus large de crédits hypothécaires | Crédits plus limités, taux différents |
| Coût de la vacance | Impact moindre par unité | Impact plus fort par unité vacante |
| Liquidité à la revente | Marché d'acheteurs plus large | Marché plus spécialisé, moins d'acheteurs |
Ces chiffres sont indicatifs et ne doivent pas être pris pour une promesse de rendement : ils dépendent de l'état du bien, du secteur précis, du type de propriété et de la conjoncture économique. Pour une estimation sérieuse, il convient d'examiner des comparables réels dans la zone où vous envisagez d'investir ; des outils comme le calculateur de valeur immobilière peuvent vous fournir un point de départ.
Il existe une différence fiscale qui affecte directement le rendement net et que l'on oublie souvent lorsqu'on compare les deux types d'actifs : au Mexique, la location d'immeubles à usage d'habitation est exonérée d'IVA (la TVA mexicaine), tandis que la location d'immeubles commerciaux ou industriels (locaux, bureaux, entrepôts) est soumise à l'IVA au taux général sur le montant du loyer. Concrètement, cela signifie que, lorsque vous calculez votre cap rate ou votre rendement net dans le commercial, vous devez tenir compte de la façon dont cet impôt est répercuté (il est normalement payé par le locataire en plus du loyer, mais il est facturé et déclaré), alors que dans le résidentiel cette étape fiscale n'existe tout simplement pas. Ce n'est pas une différence mineure : elle modifie la mécanique de facturation, la charge administrative et, selon la manière dont le contrat est négocié, peut affecter le loyer net qui vous reste réellement. Consultez toujours un comptable ou un fiscaliste pour votre cas particulier avant de fixer des loyers ou de projeter des rendements.
Risques de chaque type d'actif
Le risque le plus souvent cité pour le commercial est la vacance : si vous perdez le locataire d'un entrepôt ou d'un grand local, vous pouvez passer des mois sans revenus en attendant de trouver une autre entreprise au profil adéquat, et cette période de vacance pèse d'autant plus que vous ne disposez pas de plusieurs petites unités pour amortir le choc. À l'inverse, si un propriétaire possède plusieurs appartements, perdre un locataire n'affecte qu'une fraction du revenu total.
Le commercial est également plus lié au cycle économique général et à la santé de l'activité du locataire : si l'entreprise qui loue votre local ferme ou réduit ses opérations, vos revenus s'arrêtent alors que vous n'avez rien fait de mal. Le résidentiel dépend davantage de facteurs tels que l'emploi local, les taux d'intérêt pour les acheteurs et la dynamique démographique du secteur.
Par ailleurs, le résidentiel a ses propres risques : au Mexique, les procédures d'expulsion d'un locataire problématique peuvent être longues et épuisantes si l'on ne dispose pas d'un contrat de location bien rédigé, et il est conseillé de bien connaître les droits du locataire au Mexique avant de louer, afin d'éviter les mauvaises surprises juridiques.
Attention au risque de concentration
Investir tout votre capital dans un seul local commercial ou entrepôt industriel signifie que vos revenus dépendent d'un unique locataire. Diversifier entre plusieurs biens plus petits, ou combiner commercial et résidentiel, réduit considérablement ce risque de concentration.
Financement et apport initial
L'un des facteurs les plus pratiques au moment de décider est l'accès au financement. Le résidentiel bénéficie, de loin, de l'offre de crédits hypothécaires la plus large au Mexique, avec des banques, l'Infonavit, le Fovissste et d'autres institutions qui se disputent ce segment. Si vous devez financer votre investissement, il est conseillé de consulter un comparatif de crédits hypothécaires et de comprendre le processus étape par étape avant de vous engager.
Le financement commercial et industriel, en revanche, compte généralement moins d'acteurs, des taux différents et des exigences plus strictes en matière de justification des revenus et d'expérience de l'investisseur, en particulier pour les grands entrepôts industriels ou les projets de plus grande envergure. Il en résulte que le ticket d'entrée effectif — le capital propre nécessaire — est proportionnellement plus élevé dans le commercial, même si l'actif lui-même n'est pas toujours plus cher.
- Résidentiel : apports généralement plus faibles, durées longues, davantage d'options à taux fixe.
- Petit commercial (locaux) : financement intermédiaire, parfois mixte entre crédit bancaire et capital propre.
- Industriel et grands entrepôts : exige généralement davantage de capital propre, des associés investisseurs ou des montages de fideicomiso (fiducie).
N'oubliez pas d'ajouter à votre budget les frais d'escrituración (frais d'acte notarié) et d'autres coûts qui échappent souvent au calcul initial ; consultez aussi l'article sur les frais cachés à l'achat, dont beaucoup s'appliquent de la même manière aux biens commerciaux.
Si le ticket d'entrée du commercial et de l'industriel en direct vous semble élevé, il existe une alternative qui mérite d'être connue avant d'écarter complètement ce segment : les FIBRAS (Fideicomisos de Inversión en Bienes Raíces, l'équivalent mexicain des SCPI/REIT), cotées en bourse, qui permettent à un investisseur d'acquérir une fraction d'un portefeuille de biens commerciaux, industriels ou de bureaux sans acheter un immeuble entier ni le gérer directement. C'est une voie d'exposition indirecte au secteur, avec son propre profil de risque (plus lié aux marchés boursiers qu'à l'exploitation d'un seul bien) et qu'il convient d'évaluer séparément, idéalement avec l'aide d'un conseiller financier.
L'effet nearshoring sur le commercial et l'industriel
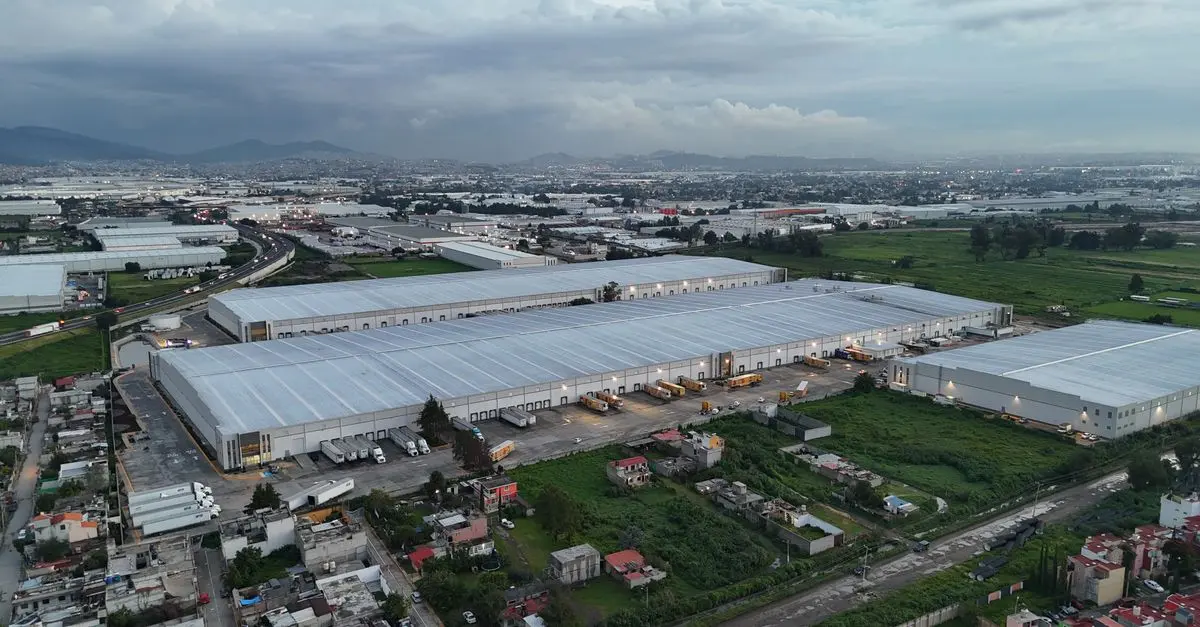
L'un des facteurs qui a changé le paysage commercial au Mexique ces dernières années est le phénomène du nearshoring : des entreprises qui relocalisent une partie de leur production ou de leur chaîne d'approvisionnement plus près des États-Unis. Cela a stimulé la demande d'espaces industriels et logistiques dans des corridors comme le Bajío, le nord du pays et certaines zones du centre, avec également des effets indirects sur les bureaux et les commerces au service de ces industries.
Ce phénomène représente une réelle opportunité pour qui investit dans le commercial et l'industriel, mais il convient de l'analyser avec prudence : toutes les villes ou tous les corridors n'en bénéficient pas de la même façon, l'infrastructure logistique et la disponibilité de terrains industriels varient beaucoup d'une région à l'autre, et les délais de maturation de ces projets sont généralement plus longs que dans le résidentiel. Si vous souhaitez approfondir, consultez notre analyse du nearshoring et du marché immobilier au Mexique.
Une opportunité, pas une garantie
Le nearshoring génère une véritable demande d'espaces industriels et commerciaux, mais toutes les zones et tous les projets n'en profitent pas de la même manière. Étudiez la vocation économique de la région, les infrastructures disponibles (routes, ports, énergie) et l'historique d'occupation avant d'investir en vous fondant uniquement sur la tendance.
Comment choisir selon votre profil d'investisseur
Il n'existe pas de réponse universelle à la question investissement commercial vs résidentiel ; il existe la bonne réponse pour votre situation particulière. Quelques questions pour vous aider à décider :
- De combien de capital propre disposez-vous ? S'il est limité, le résidentiel est généralement plus accessible grâce à l'étendue des financements.
- Quel degré d'implication souhaitez-vous ? Le commercial, avec ses contrats plus longs, peut demander moins de gestion au quotidien une fois le bien occupé, mais davantage d'analyse préalable du locataire et de son activité.
- Quel est votre horizon de temps ? Le commercial mûrit généralement sur des durées plus longues ; si vous recherchez une liquidité relativement rapide, le résidentiel est plus facile à revendre.
- Quel niveau de risque pouvez-vous tolérer ? Si une période de vacance prolongée vous affecterait financièrement, le résidentiel diversifié sur plusieurs unités atténue ce choc.
- Connaissez-vous bien la zone et le secteur économique ? Investir dans le commercial ou l'industriel sans comprendre la dynamique de l'activité qui occupera l'espace augmente considérablement le risque.
De nombreux investisseurs expérimentés ne choisissent pas l'un ou l'autre de manière exclusive, mais combinent les deux : le résidentiel pour la stabilité des flux et le commercial pour viser des rendements plus élevés avec une part plus modeste de leur portefeuille. Avant de décider, examiner le prix du mètre carré dans les zones qui vous intéressent et les facteurs qui augmentent la plus-value vous donne une base plus solide pour comparer des opportunités précises, que vous recherchiez des maisons, des appartements ou des terrains pour un développement commercial.
Questions fréquentes
Qu'est-ce qui rapporte le plus : investir dans le commercial ou dans le résidentiel ?
En termes généraux, le commercial offre habituellement des rendements locatifs plus élevés que le résidentiel, mais avec un risque de vacance plus important et une moindre liquidité à la revente. Le résidentiel tend à être plus stable, bien qu'avec des marges plus serrées. La bonne réponse dépend du secteur précis, du type d'actif et de votre tolérance au risque ; il convient donc d'analyser des comparables réels avant de décider.
Est-il plus difficile d'obtenir un financement pour des biens commerciaux ?
Oui, en général. Le marché du crédit hypothécaire résidentiel au Mexique est beaucoup plus vaste, avec davantage d'institutions et d'options. Le financement commercial et industriel offre habituellement moins de choix, des exigences plus strictes et, souvent, nécessite davantage de capital propre à l'entrée, en particulier pour les entrepôts industriels ou les projets de plus grande envergure.
Le nearshoring profite-t-il vraiment à tout investissement commercial ?
Pas automatiquement. Le nearshoring a stimulé la demande d'espaces industriels et logistiques dans certains corridors du pays, mais le bénéfice varie beaucoup selon la région, l'infrastructure disponible et la vocation économique locale. Il convient d'étudier chaque zone en profondeur plutôt que de supposer que la tendance générale s'applique partout de la même façon.
Puis-je combiner investissement commercial et résidentiel dans un même portefeuille ?
Oui, et c'est d'ailleurs ce que font de nombreux investisseurs expérimentés pour diversifier le risque. Le résidentiel apporte la stabilité des flux et une plus grande liquidité, tandis qu'une part en commercial ou en industriel vise des rendements potentiellement plus élevés. La proportion adéquate dépend de votre capital, de votre horizon de temps et de votre tolérance au risque.
À propos de l'auteur
Carlos Mendoza est conseiller immobilier, spécialisé dans l'analyse comparative de l'investissement résidentiel et commercial au Mexique ; il aide les investisseurs à évaluer rendements, risques et financement avant d'engager leurs capitaux. Cet article est informatif et ne remplace pas les conseils d'un professionnel financier, fiscal ou juridique certifié qui examinera votre cas particulier.
Prêt à explorer des opportunités d'investissement ?
Trouvez des biens résidentiels et commerciaux dans tout le Mexique, ou publiez le vôtre en quelques minutes.
Annonces
Biens récents
 À vendre
1 440 000 $MX
Terrain
Terrain à vendre dans le Residencial Lomas del Dorado
Boca del Río, Veracruz
 À vendre
3 900 000 $MX
Maison
Maison à vendre à Las Lomas, Riviera Veracruzana | 3 chambres avec salle de bain
Alvarado, Veracruz
 À vendre
10 900 000 $MX
Terrain
À l'attention des investisseurs
Puerto Vallarta, Jalisco
À lire aussi
Articles similaires

Investissement fractionné immobilier : comment ça marche
L'investissement immobilier fractionné vous permet d'acheter une part d'un bien avec d'autres investisseurs et de recevoir votre quote-part des revenus.
Carlos Mendoza

Nearshoring et immobilier au Mexique : le guide 2026
Le nearshoring transforme le marché immobilier mexicain : entrepôts industriels pleins, loyers en hausse et nouvelle demande de logements.
Carlos Mendoza

Immobilier, CETES ou Bourse : où investir au Mexique ?
Investir dans l'immobilier ou dans les CETES ? Nous comparons rendement, risque, liquidité et durée face à la Bourse pour choisir sur la base de données, pas d'intuitions.
Carlos Mendoza
Que signifie « clé en main » dans l'immobilier au Mexique
Clé en main : signification sur le marché immobilier. Un logement ou un projet livré entièrement prêt à être habité, sans démarches en suspens.
Équipe Inmobiliaria32
Investissement immobilier
Continuez à apprendre avant de décider
58 guides sur le thème investissement immobilier, et des milliers de biens publiés dans tout le Mexique.