
Rechazo de crédito hipotecario: motivos comunes y qué hacer
Por qué me rechazan un credito hipotecario: los motivos más comunes en México, cómo detectarlos antes de solicitar y qué hacer si ya te lo negaron.
Si te preguntas por qué me rechazan un credito hipotecario, en la mayoría de los casos la respuesta está relacionada con el historial crediticio, la capacidad de pago o inconsistencias en la documentación entregada al banco. El rechazo no siempre significa que nunca podrás obtener el crédito, sino que en ese momento tu perfil no cumplió con los criterios de riesgo de esa institución en particular. Identificar la causa exacta te permite corregirla antes de volver a solicitar, en el mismo banco u otro distinto, y evitar repetir el mismo error dos veces.
Aviso importante
Este artículo tiene fines informativos. Las cifras y condiciones pueden variar según el banco, estado o momento de contratación; confirma datos actualizados con la institución correspondiente o un asesor certificado.
Motivos más comunes de rechazo
Los bancos evalúan varios factores antes de aprobar un crédito hipotecario, y cualquiera de ellos puede resultar en una negativa. Entre las causas más frecuentes están:
- Historial crediticio con atrasos recientes o score bajo en el buró de crédito.
- Relación deuda-ingreso demasiado alta para el monto solicitado.
- Ingresos difíciles de comprobar formalmente, sobre todo en trabajo independiente.
- Inconsistencias entre la documentación entregada y lo declarado en la solicitud.
- Antigüedad laboral insuficiente o cambios recientes de empleo.
- Problemas legales o de titularidad detectados en la propiedad elegida.
Cómo detectarlos antes de solicitar
La mejor forma de evitar un rechazo es hacer una revisión previa de tu situación antes de presentar la solicitud formal. Consulta tu propio reporte de buró de crédito para identificar atrasos u observaciones que no recordabas, y calcula tu relación deuda-ingreso comparando tus pagos mensuales actuales contra tu ingreso comprobable, para saber si el pago de la nueva hipoteca sería razonable dentro de ese margen. Hacer una precalificación hipotecaria gratuita también ayuda a detectar señales de alerta sin necesidad de una consulta formal al buró, ya que se basa en los datos generales que tú mismo proporcionas.
Qué hacer después de un rechazo
Lo primero es solicitar al banco, o revisar tu buró de crédito, el motivo específico de la negativa, ya que muchas veces se puede corregir en unos meses. Si el problema fue tu historial crediticio, conviene ponerte al corriente con tus deudas actuales antes de volver a intentar. Si fue la relación deuda-ingreso, reducir tus deudas activas o considerar un coacreditado puede ayudarte a calificar para el monto que necesitas. También puedes recurrir a una precalificación hipotecaria gratuita con otro banco antes de presentar una solicitud formal nuevamente, o apoyarte en un broker hipotecario que conozca qué instituciones tienen criterios más flexibles para tu perfil específico.
Preguntas frecuentes
¿Un rechazo afecta futuras solicitudes de crédito?
El rechazo en sí no queda como una marca negativa permanente, pero las consultas frecuentes al buró en poco tiempo pueden influir en tu score. Es mejor esperar y corregir la causa antes de reintentar.
¿Cuánto debo esperar para volver a solicitar un crédito?
Depende del motivo del rechazo; si fue por historial crediticio, suele recomendarse esperar varios meses mientras corriges tu situación y mejoras tu score antes de una nueva solicitud.
¿Puedo apelar el rechazo con el mismo banco?
En algunos casos puedes solicitar una revisión si consideras que hubo un error en la evaluación, presentando documentación adicional que aclare la situación, aunque no todos los bancos ofrecen este proceso formalmente.
Mientras preparas tu crédito, sigue explorando opciones de vivienda
Inventario
Propiedades recientes
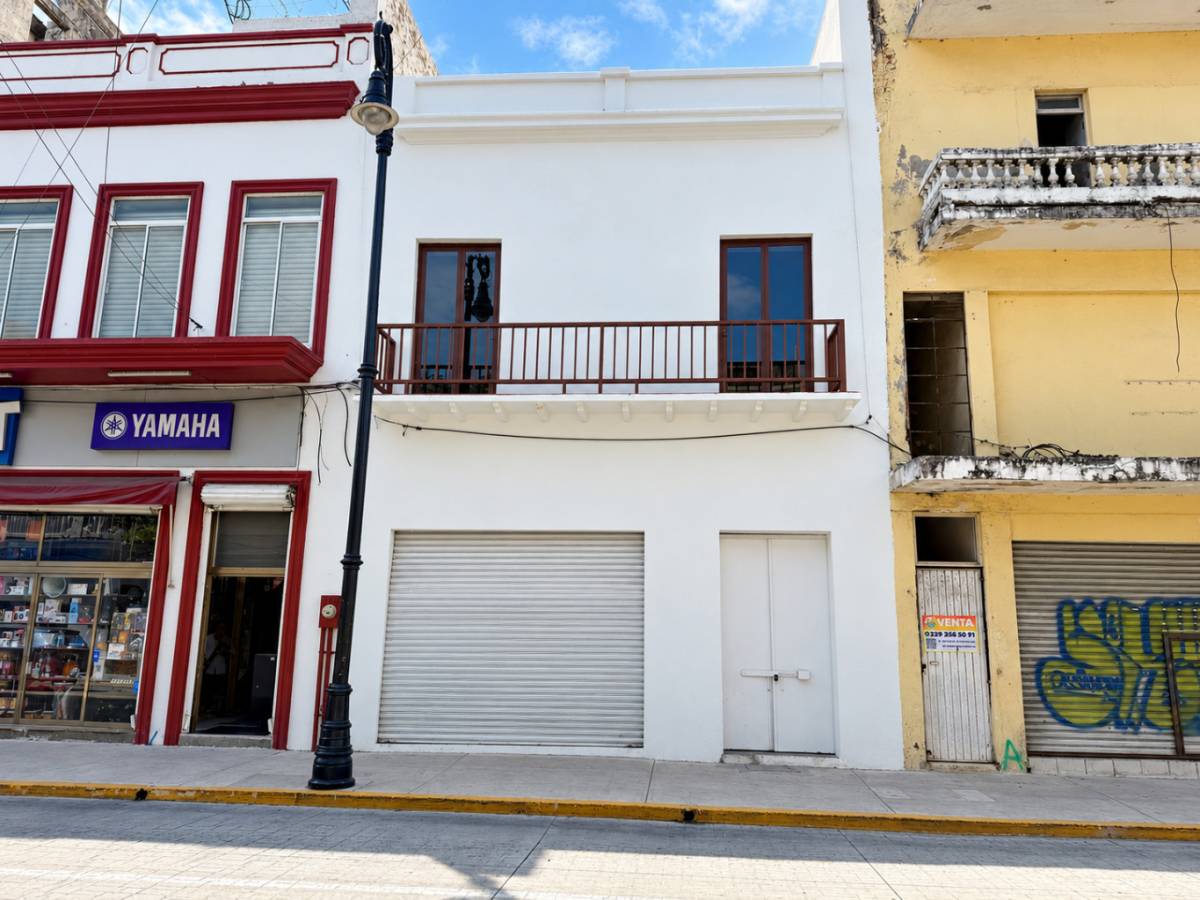 Renta
$55,000/mes
Local comercial
Local Comercial de 2 Niveles con Doble Acceso
Veracruz, Veracruz
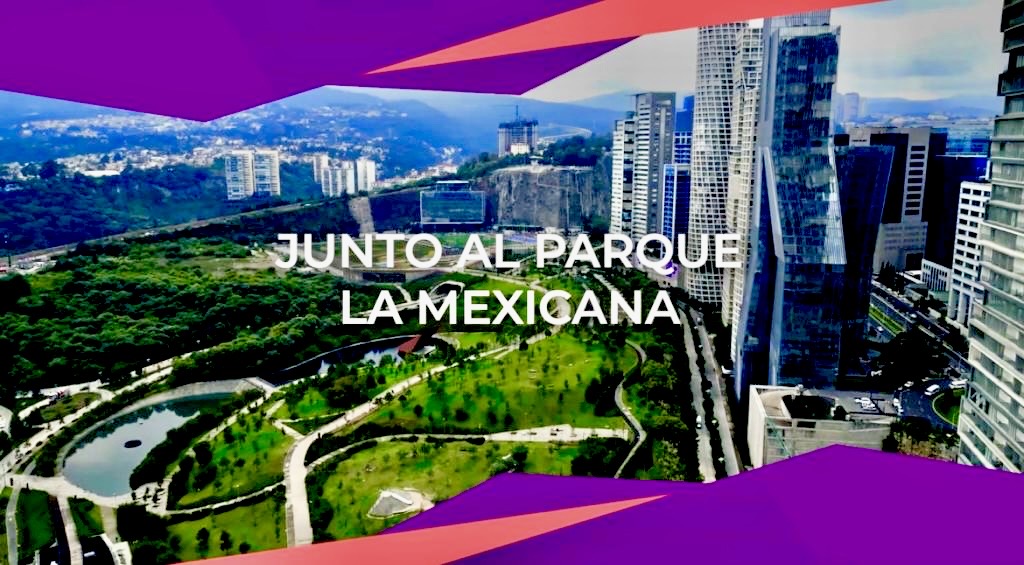 Venta
$4,235,000
Departamento
Departamentos en Santa Fe, Loft y de 1, 2 y 3 recamaras
Santa Fe, Ciudad de México
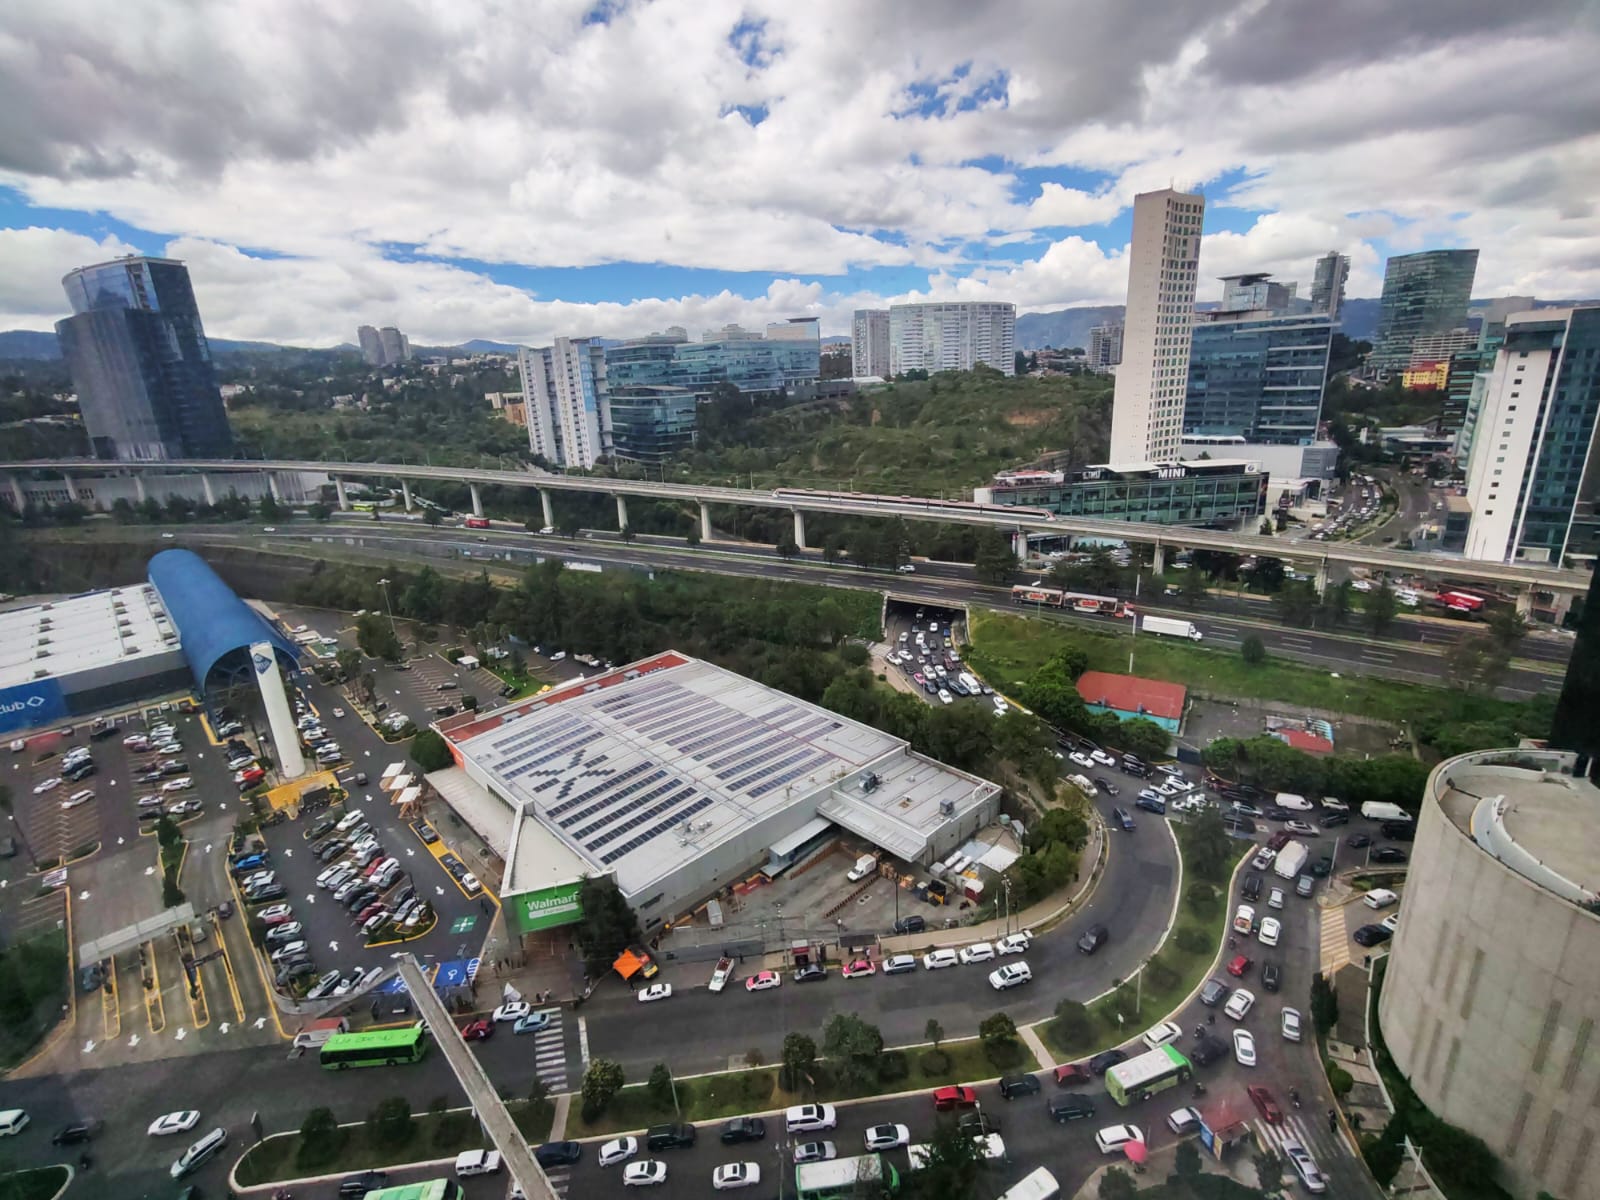 Venta
$4,440,000
Departamento
Tu Departamento en la Mejor Zona de Santa Fe, Frente al Parque la Mexicana
Ciudad de México, Ciudad de México
Sigue leyendo
Artículos relacionados

Crédito Hipotecario para Independientes y Freelancers
¿Trabajas por tu cuenta y quieres comprar casa? Descubre cómo comprobar ingresos sin recibo de nómina, qué bancos suelen ser más flexibles.
Equipo Inmobiliaria32

Crédito hipotecario para adultos mayores
Cómo funciona la hipoteca para adultos mayores en México: límites de edad, seguros, coacreditados y alternativas si un banco te rechaza por edad.
Carlos Mendoza

Crédito hipotecario para mexicanos en el extranjero
Guía práctica sobre crédito para mexicanos en USA comprar en Mexico: qué bancos prestan a connacionales en el extranjero, requisitos.
Carlos Mendoza

Crédito Hipotecario Paso a Paso: del Papeleo a las Llaves
¿Cómo se saca un crédito hipotecario en México? Te explicamos el proceso completo paso a paso: precalificación, documentos, avalúo, autorización.
Carlos Mendoza
Crédito e hipoteca
Sigue aprendiendo antes de decidir
84 guías sobre crédito e hipoteca, y miles de propiedades publicadas en todo México.