Qué es el RUV y por qué debe tenerlo tu preventa
9 de octubre de 2026 · Equipo Inmobiliaria32
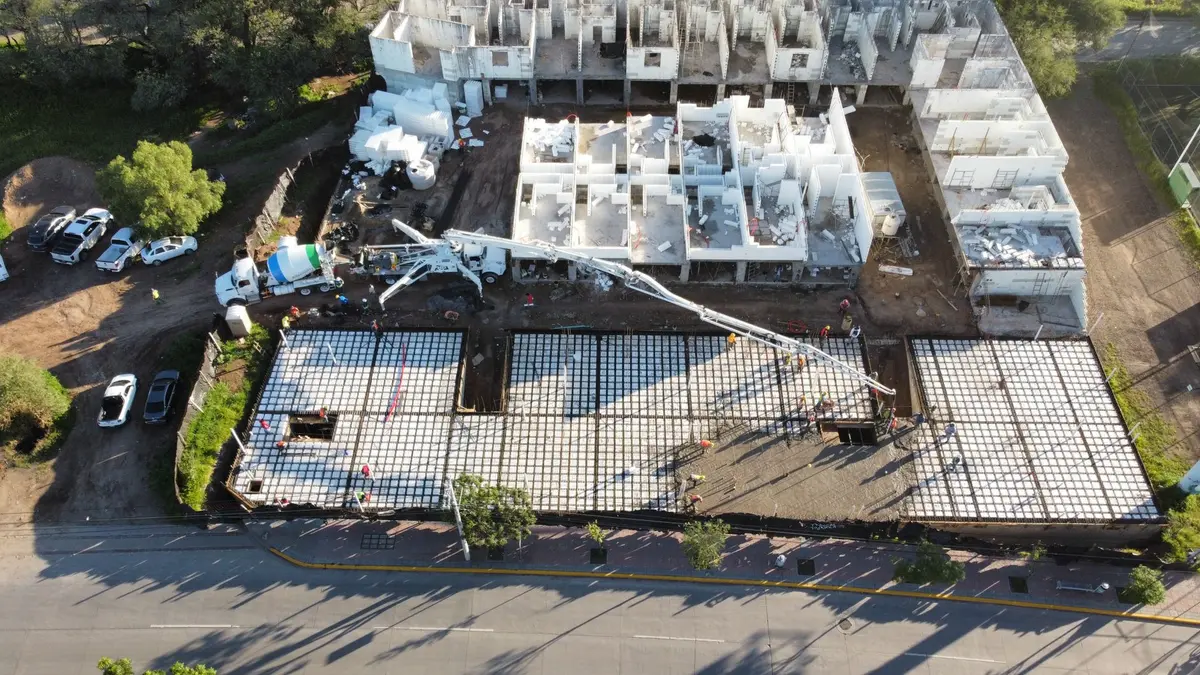
¿Qué es el RUV? Es el Registro Único de Vivienda, la plataforma donde los desarrolladores dan de alta la vivienda nueva que quieren vender con crédito Infonavit o Fovissste (y, cuando aplica, con subsidio federal). Cada casa o departamento registrado recibe una Clave Única de Vivienda (CUV), y la obra es revisada por un verificador independiente hasta que queda terminada y habitable. Sin ese registro, los institutos no pueden formalizar tu crédito sobre esa vivienda nueva, aunque el proyecto tenga licencia y un showroom impecable. Si vas a comprar en preventa y piensas pagar con Infonavit o Fovissste, el RUV no es un trámite opcional del desarrollador: es la condición para que tu crédito exista. Aquí te explicamos cómo funciona, qué garantiza y qué no, y cómo comprobarlo antes de dar el apartado.
Qué es el RUV y quién lo creó
El Registro Único de Vivienda es una asociación civil creada a mediados de la década de 2000 por los principales organismos de vivienda del país, entre ellos el Infonavit, el Fovissste, la Sociedad Hipotecaria Federal (SHF) y la Comisión Nacional de Vivienda (CONAVI). Su objetivo fue dejar de tener un padrón distinto en cada institución y contar con un solo registro de la oferta de vivienda nueva que se financia con recursos de los trabajadores o con apoyo del gobierno.
En la práctica, el RUV cumple tres funciones:
- Registro del oferente: la empresa desarrolladora se da de alta con sus datos fiscales y legales.
- Registro de la oferta: el desarrollador inscribe cada proyecto (ubicación, número de viviendas, prototipos, precios) y cada vivienda recibe su CUV.
- Seguimiento de la obra: un verificador asignado a través del RUV visita el proyecto, reporta el avance y confirma cuándo la vivienda está terminada y en condiciones de habitarse.
Además, los datos del RUV alimentan las estadísticas oficiales de vivienda nueva en México (inventario, viviendas en proceso, terminadas y vendidas por estado y municipio), que la CONAVI y la SHF usan para sus reportes del sector.
Importante: el RUV aplica a vivienda nueva que se va a vender con crédito de los organismos de vivienda o con subsidio. Si compras una casa usada, o compras con un crédito bancario tradicional o de contado, el registro en el RUV no es requisito; en esos casos la revisión pasa por el avalúo, la escritura y el certificado de libertad de gravamen.
La CUV y la verificación de obra: cómo funciona
La pieza que más vas a escuchar es la CUV (Clave Única de Vivienda). Es el identificador de cada vivienda, no del desarrollo completo: la casa 14 del lote 3 tiene una CUV y la casa 15 tiene otra. Con esa clave, Infonavit o Fovissste saben exactamente qué inmueble estás comprando, quién lo construyó, en qué etapa está y si ya fue verificado.
El recorrido de una vivienda dentro del RUV
- Alta del oferente: la desarrolladora se registra como empresa.
- Registro de la oferta: sube el proyecto con su documentación (entre otros, permisos y licencias del municipio) y se generan las CUV de las viviendas.
- Verificación durante la obra: un verificador independiente hace visitas periódicas y reporta el porcentaje de avance de cada vivienda.
- Vivienda terminada: cuando el verificador confirma el 100 % de avance y que la vivienda cuenta con lo necesario para habitarse (servicios, acabados mínimos, ecotecnologías comprometidas), la vivienda queda disponible para que se le asigne un crédito.
- Individualización: el instituto liga tu crédito a esa CUV, se firma la escritura ante notario y el desarrollador recibe el pago.
Por eso, Infonavit y Fovissste no financian mensualidades de preventa: tu crédito se ejerce cuando la vivienda está terminada y verificada. Durante la construcción tú pagas el apartado y, en su caso, el enganche con recursos propios; el crédito llega al final, en la escrituración.
Ecotecnologías e Hipoteca Verde
La vivienda nueva que se financia con Infonavit debe incluir ecotecnologías (ahorradores de agua, focos eficientes, calentador solar o de paso eficiente, según el caso). Esas características se declaran en el registro y se revisan en la verificación. Si te interesa el tema, en nuestra guía de Hipoteca Verde Infonavit explicamos cómo afectan tu crédito.
Por qué tu preventa debe estar en el RUV
En una compra en preventa pagas hoy por algo que todavía no existe. Si tu plan es liquidar el saldo con crédito Infonavit o Fovissste, el RUV es lo que conecta tu dinero con esa casa futura. Estas son las razones concretas para exigirlo:
- Sin CUV no hay crédito sobre vivienda nueva. Si al terminar la obra la vivienda no está registrada y verificada, el instituto no puede ligar tu crédito a ella. Te quedarías con un apartado pagado y sin forma de completar la compra.
- Es una señal de que el proyecto tiene papeles. Para registrar la oferta, el desarrollador tiene que aportar documentación del proyecto. No sustituye tu propia revisión, pero un desarrollador sin licencias difícilmente logra registrar.
- Hay un tercero revisando la obra. El verificador no trabaja para ti, pero sí reporta si la construcción avanza y si la vivienda se entrega terminada. Es más de lo que tienes en una preventa sin ningún registro.
- Protege el valor de reventa. Una vivienda que nació fuera del RUV puede venderse después con crédito como vivienda usada, pero el primer comprador con crédito social nunca habría podido adquirirla nueva. Eso reduce el universo de compradores del desarrollo completo.
Tip: antes de buscar desarrollo, precalifícate en Infonavit o revisa los requisitos de Fovissste. Saber tu monto real de crédito evita apartar una vivienda que después no te alcanza pagar, con o sin RUV.
Lo que el RUV sí y no garantiza
El error más común es leer "registrado en el RUV" como si fuera un sello de que el desarrollo es seguro. No lo es. El RUV es un registro técnico para el financiamiento, no un seguro para el comprador ni una autorización de venta.
| Aspecto | ¿Lo cubre el RUV? | Qué revisar además |
|---|---|---|
| Que la vivienda pueda financiarse con Infonavit o Fovissste | Sí, es su función principal | Que la CUV corresponda a la unidad exacta que apartas |
| Avance real de la obra | Sí, mediante reportes del verificador | Visitas propias a la obra y fotos fechadas |
| Licencia de construcción y uso de suelo | Parcialmente: se piden para registrar, pero no es la autoridad que los otorga | Copia de la licencia vigente y del uso de suelo emitidos por el municipio |
| Que el desarrollador sea dueño del terreno y esté libre de gravámenes | No de forma directa | Escritura del terreno y certificado de libertad de gravamen del Registro Público de la Propiedad |
| Que tu apartado y enganche estén protegidos | No | Fideicomiso o cuenta de garantía, recibos y contrato con penalizaciones |
| Fecha de entrega | No | Cláusula de entrega con penalización por retraso en el contrato |
| Calidad de acabados y vicios ocultos | Solo lo mínimo de habitabilidad | Garantías por escrito y revisión el día de entrega |
| Contrato apegado a la ley de consumo | No | Contrato de adhesión registrado ante Profeco y conforme a la NOM-247-SE-2021 |
Dicho de otra forma: el RUV te dice que esa casa podrá recibir tu crédito si se termina. No te dice que se vaya a terminar a tiempo ni que tu dinero esté a salvo mientras tanto. Para eso necesitas la revisión completa que explicamos en cómo verificar los permisos del desarrollador en preventa.
Cómo verificar el RUV antes de apartar
No necesitas acceso al sistema del RUV para protegerte. Necesitas pedir los datos correctos y contrastarlos con quien va a otorgar tu crédito.
- Pregunta directamente: "¿El desarrollo está registrado en el RUV y la vivienda que voy a apartar ya tiene CUV?". Pide la respuesta por escrito, no solo de palabra.
- Pide la CUV de tu unidad. No sirve un número genérico del proyecto. Debe corresponder al número de casa o departamento que aparece en tu contrato.
- Revisa que el nombre del oferente coincida con la razón social que firma tu contrato y emite tus recibos. Si el registro está a nombre de una empresa y te cobra otra, pide que te expliquen la relación por escrito.
- Confírmalo con el instituto. Lleva la CUV a tu asesor de crédito o a un Centro de Servicio Infonavit, o pregúntalo en Fovissste si eres trabajador del Estado. Ellos pueden decirte si la vivienda está registrada y en qué etapa va.
- Pregunta por el avance de verificación. Si la entrega es en seis meses y el reporte de avance es bajo, el calendario no cuadra.
- Incluye la CUV en el contrato. Que el contrato de compraventa o de promesa mencione la clave y el compromiso del desarrollador de mantener la vivienda apta para crédito Infonavit o Fovissste.
Ojo con las preventas muy tempranas: es normal que un proyecto en etapa inicial (sin licencia de construcción definitiva) todavía no tenga CUV, porque el registro de la oferta requiere documentación que se obtiene después. En ese caso pide por escrito la fecha estimada de registro y que el contrato te permita recuperar tu apartado si la vivienda no queda registrada a tiempo para tu crédito.
Mientras esperas la entrega, revisa también los gastos que vienen al escriturar: con crédito Infonavit o Fovissste pagarás notario, impuesto de adquisición y avalúo. Calcúlalos con la calculadora de gastos de escrituración para no llegar al final sin el dinero.
Banderas rojas relacionadas con el RUV
Estas situaciones no siempre significan fraude, pero sí que tienes que detenerte y pedir explicaciones antes de pagar:
- "Aceptamos Infonavit" sin CUV ni fecha para tenerla. Si el proyecto ya está en obra avanzada y aún no hay registro, algo falla en sus papeles.
- Te piden pagar el total con recursos propios "y luego Infonavit te reembolsa". El crédito Infonavit no reembolsa pagos hechos al desarrollador; paga al vendedor en la escrituración.
- La CUV que te dan es de otra unidad o de otro desarrollo. Pasa cuando se reasignan viviendas; exige que la clave coincida con tu contrato.
- El nombre del oferente no coincide con quien firma el contrato ni con quien emite las facturas o recibos.
- Te ofrecen "arreglar" el crédito por fuera del instituto a cambio de una comisión. Los trámites del Infonavit y del Fovissste son gratuitos; cobrar por ellos es una señal de fraude.
- El precio de lista cambia al escriturar respecto al registrado en tu contrato sin una cláusula que lo justifique.
Nunca deposites a una cuenta personal. El apartado y el enganche de una preventa se pagan a la razón social del desarrollador o al fideicomiso del proyecto, con recibo o factura. Un vendedor que pide transferencia a su nombre "para agilizar el RUV" está intentando quedarse con tu dinero.
Si lo que buscas es una vivienda que ya esté lista para crédito, sin esperar una obra, revisa nuestra guía de casas que aceptan crédito Infonavit y compara opciones terminadas en casas en venta y departamentos en venta. Si eres desarrollador o propietario y quieres anunciar vivienda apta para crédito, puedes publicar tu inmueble e indicarlo en la descripción.
Preguntas frecuentes
¿Qué es el RUV en Infonavit?
El RUV (Registro Único de Vivienda) es la plataforma donde los desarrolladores registran la vivienda nueva que se vende con crédito Infonavit o Fovissste. Cada vivienda recibe una Clave Única de Vivienda (CUV) y un verificador revisa la obra hasta que está terminada. Infonavit usa esa clave para ligar tu crédito a la vivienda exacta que compras.
¿Qué es la CUV de una vivienda?
La CUV o Clave Única de Vivienda es el identificador que el RUV asigna a cada casa o departamento nuevo registrado. Es distinta para cada unidad, no para el desarrollo completo. Debe coincidir con la vivienda que aparece en tu contrato.
¿Puedo comprar en preventa con Infonavit si el desarrollo no está en el RUV?
Puedes apartar, pero el crédito Infonavit o Fovissste solo se formaliza cuando la vivienda nueva está registrada en el RUV, terminada y verificada. Si al final no tiene registro, no podrás usar tu crédito en esa vivienda. Pide por escrito la fecha de registro y una cláusula de devolución del apartado si no se cumple.
¿El RUV garantiza que el desarrollador me entregue la casa?
No. El RUV registra la vivienda para el financiamiento y da seguimiento a la obra, pero no protege tu apartado ni obliga a una fecha de entrega. Para eso revisa el fideicomiso o cuenta de garantía, la licencia de construcción, la escritura del terreno y el contrato registrado ante Profeco.
¿Una casa usada necesita estar en el RUV?
No. El registro en el RUV es para vivienda nueva que se vende con crédito de los organismos de vivienda o con subsidio. En una casa usada, Infonavit y Fovissste revisan el inmueble mediante el avalúo y la documentación legal, como la escritura y el certificado de libertad de gravamen.
Equipo Inmobiliaria32
Equipo editorial de Inmobiliaria32, dedicado a crear guías y contenido informativo sobre el mercado inmobiliario mexicano para ayudar a compradores, inquilinos y vendedores a tomar mejores decisiones.
Artículos relacionados
Cláusulas abusivas en un contrato de preventa: cómo detectarlas
Cláusulas abusivas en preventa: las 10 más comunes, qué dice la Ley Federal de Protección al Consumidor y qué hacer antes y después de firmar tu contrato.
Fideicomiso de garantía en preventa: qué te protege realmente
Qué protege y qué no un fideicomiso de garantía en preventa: quién cobra primero, qué cláusulas leer y cómo verificarlo antes de apartar tu casa o departamento.
Cómo Verificar los Permisos de un Desarrollador en Preventa
Antes de apartar un departamento en preventa, revisa RUV, licencia de construcción, uso de suelo y fideicomiso de garantía del desarrollador.
Índice de accesibilidad a la vivienda por ciudad 2026
La accesibilidad vivienda México varía mucho por ciudad: comparamos precio del m2, ingresos y crédito para saber dónde rinde más tu presupuesto en 2026.